Mit unserem kostenlosen Antrag fragst Du 7.000 Euro bei mehreren Partnern an, als Konditionsanfrage, die Deinen Score nicht senkt. Du brauchst ein EU-Konto, Volljährigkeit und ab 500 Euro Einkommen im Monat. Das Geld ist oft nach wenigen Stunden da, an Werktagen mit Antrag bis 16 Uhr oft taggleich. Fast jeder Dritte mit Zweck löst einen alten Kredit ab, mit dem Dispo fast die Hälfte.
Eine Rate fürs Auto, eine fürs Sofa, dazu ein Dispo im Minus, und jeden Monat gehen Abbuchungen an verschiedene Stellen raus? Genau dafür fragen viele bei uns 7.000 Euro an. Du stellst einen Antrag, und wir geben ihn gleichzeitig an mehrere Partner weiter.
Wir zeigen Dir unten, was andere mit 7.000 Euro vorhaben, wie lange sie zahlen wollen und was unsere Partner vorher sehen möchten.
7.000 Euro Kredit: ein Antrag für mehrere Partner
Unser Antrag kostet Dich nichts, und Du füllst ihn nur einmal aus, egal wie viele Partner wir damit anfragen. Im Rechner oben sind Beträge bis 10.000 Euro möglich, also auch etwas mehr als 7.000 Euro.
🔒 Sicher und verschlüsselt
Mit 7.000 Euro ordnen viele ihre alten Schulden
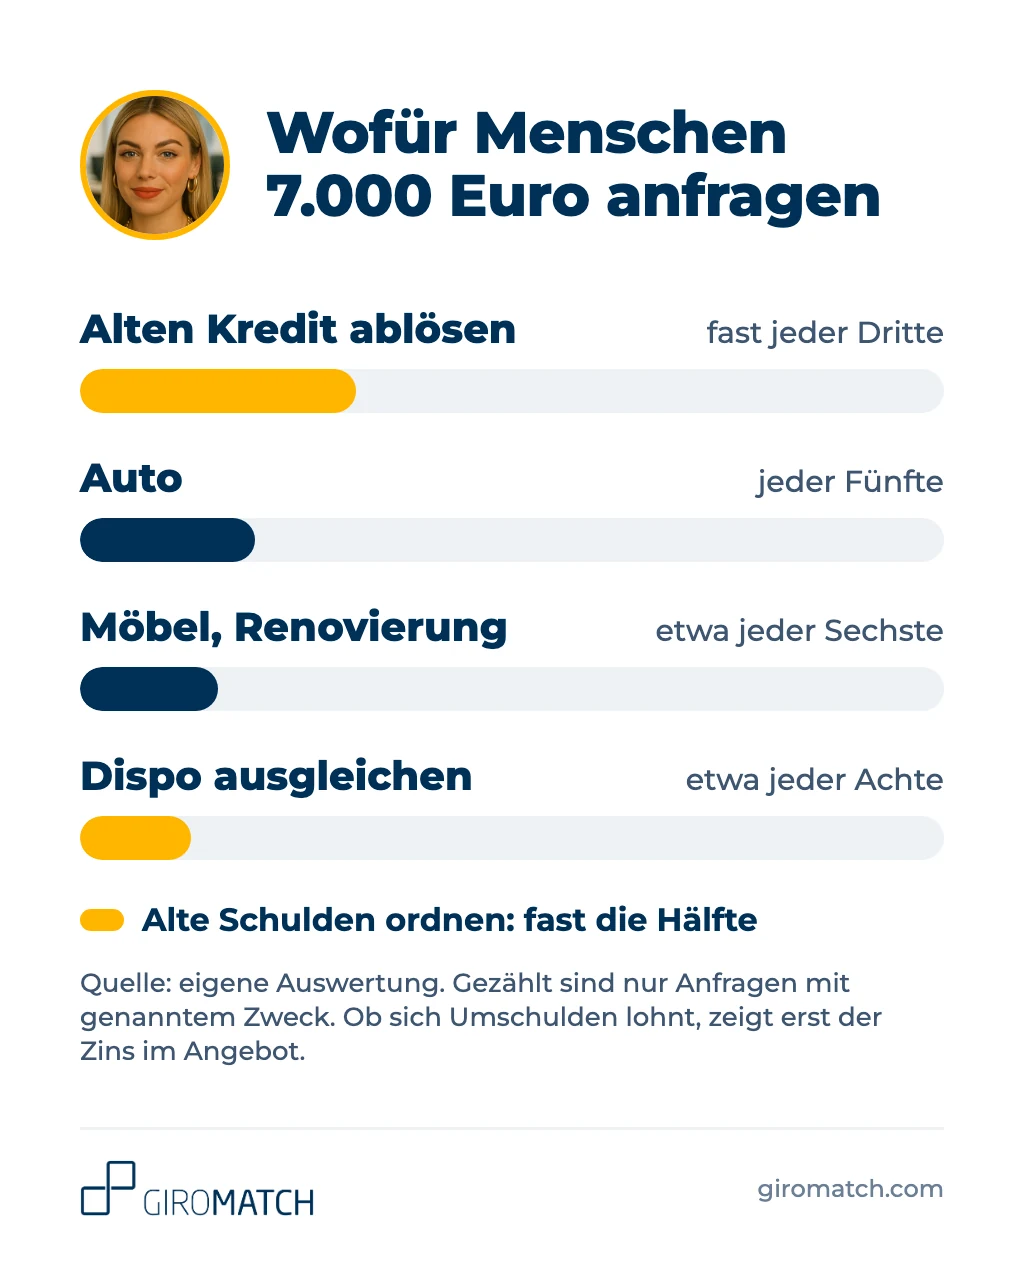
Fast jeder Dritte, der bei uns für 7.000 Euro einen Zweck angibt, will damit einen alten Kredit ablösen. Zusammen mit dem Dispo ist es fast die Hälfte; einzeln liegen Auto und Möbel vor dem Dispo.
Wofür Menschen 7.000 Euro anfragen
Gezählt sind nur Anfragen mit genanntem Zweck, und das ist etwa jede fünfte. Ob sich Umschulden für Dich lohnt, zeigt erst der Zins in Deinem Angebot.
Quelle: eigene Auswertung.
Wer umschuldet, tauscht mehrere alte Raten gegen eine einzige neue. Ob Dich das am Ende weniger kostet, hängt am Zins des neuen Angebots, und den können wir Dir hier nicht vorrechnen. Wie das Zusammenlegen genau läuft, steht auf unserer Seite Kredit umschulden.
Beim Dispo landet das Geld auf Deinem Girokonto, das Minus ist ausgeglichen, und von da an zahlst Du eine feste Rate ab. Mehr dazu steht unter Dispo ausgleichen; für das Auto als zweithäufigsten Zweck gibt es unsere Seite zum Autokredit.
Alte Kredite ablösen: was der Partner sehen will
Für eine Ablösung will der neue Partner wissen, wie viel bei Deinen alten Krediten noch offen ist und welche Raten gerade laufen. Diese Zahlen stehen in Deinen Kreditverträgen und auf den Kontoauszügen.
Vorzeitig zurückzahlen darfst Du einen Verbraucherkredit nach dem Gesetz jederzeit, auch den alten. Hat Dein alter Kredit einen festen Zins, darf die bisherige Bank dafür eine Entschädigung verlangen, deren Höhe aber gedeckelt ist.
So sieht das in Euro aus: Beim alten Kredit sind noch 3.000 Euro offen. Hat er noch mehr als ein Jahr Laufzeit vor sich, darf die Bank höchstens 1 Prozent davon nehmen, also 30 Euro. Bei einem Jahr Restlaufzeit oder weniger liegt die Grenze bei 0,5 Prozent, das sind 15 Euro. Mehr als die Zinsen, die bis zum Ende noch angefallen wären, darf sie in keinem Fall verlangen.
🔒 Sicher und verschlüsselt
7.000 Euro leihen: so läuft die Anfrage in drei Schritten
Unser Antrag geht an mehrere Partner; macht Dir einer ein Angebot und nimmst Du es an, schließt Du den Vertrag direkt mit ihm.
1. Schritt: Antrag mit Betrag und Laufzeit
Du trägst 7.000 Euro, Deine Wunschlaufzeit, Dein Einkommen und Dein Konto ein, auf Wunsch auch den Zweck, etwa eine Umschuldung. Unser Antrag läuft dabei vollständig online und ohne Papier.
2. Schritt: Angebote der Partner
Wir fragen bei mehreren Partnern an, und jeder entscheidet selbst, ob und zu welchen Bedingungen er Dir etwas anbietet. Manchmal liegt ein Angebot unter der angefragten Summe, oder der Partner schlägt Dir eine Kreditkarte mit Verfügungsrahmen vor. Annehmen musst Du keines davon.
3. Schritt: Vertrag beim Partner und Auszahlung
Gefällt Dir ein Angebot, identifizierst Du Dich beim Partner und unterschreibst dort. Bis dahin ist ein Angebot noch kein Geld auf dem Konto; ausgezahlt wird nach der Prüfung, oft innerhalb weniger Stunden.
Diese Punkte müssen für unseren Antrag passen:
- Du bist volljährig.
- Dein Konto liegt in der EU.
- Du hast jeden Monat mindestens 500 Euro Einkommen, eine Rente zählt ebenfalls (siehe Kredit für Rentner).
- Es gibt kein offenes Insolvenzverfahren gegen Dich.
- Handy und E-Mail-Adresse hast Du griffbereit.
Bei 7.000 Euro wollen unsere Partner meist sehen, was auf Deinem Konto ankommt, denn die neue Rate muss neben Miete und Fixkosten bezahlbar bleiben. Ohne Lohnabrechnung geht das manchmal per digitalem Kontoblick, ohne Einkommen dagegen nie; mehr dazu beim Kredit ohne Einkommensnachweis.
🔒 Sicher und verschlüsselt
Wie lange wollen Leser 7.000 Euro abzahlen?
Fünf Jahre oder länger: So plant mehr als die Hälfte derer, die bei uns 7.000 Euro anfragen. Sieben und zehn Jahre wählt jeweils etwa jeder Siebte. Das sind Wünsche im Antrag; welche Laufzeit ein Partner anbietet, steht erst in Deinem Angebot.
Die lange Laufzeit hat ihren Preis: Die Rate eines Ratenkredits wird kleiner, aber Du zahlst länger Zinsen, und insgesamt wird der Kredit teurer. Wie hoch Deine Rate ist, steht verbindlich in Deinem Angebot.
7.000 Euro Kredit ohne SCHUFA?
Ohne SCHUFA-Abfrage kaum, trotz SCHUFA-Eintrag bei manchen Partnern schon. Ein Kredit ohne SCHUFA, bei dem gar keine SCHUFA-Abfrage stattfindet, ist bei Beträgen dieser Größe auch bei unseren Partnern die Ausnahme.
Ein negativer Eintrag schließt einen Kredit dagegen nicht von vornherein aus, denn manche unserer Partner machen trotzdem ein Angebot. Zusagen können wir das nicht, die Bank entscheidet selbst. Bei einem laufenden Insolvenzverfahren kommt in der Regel kein Kredit zustande.
Und ohne Bonitätsprüfung? Die gibt es auch bei 7.000 Euro nicht, denn jeder Partner muss wissen, ob Du Dir die Rate leisten kannst. Unsere eigene Anfrage zählt bei der SCHUFA als Konditionsanfrage und senkt Deinen Score deshalb nicht.
Mehr oder weniger als 7.000 Euro
Passt 7.000 Euro nicht genau, kommen ein kleinerer Betrag, Geld von Privat, eine Kreditkarte oder die eigene Bank in Frage.
- Mehr als 7.000 Euro: Unser Rechner geht bis 10.000 Euro, alles zu dieser Summe steht beim 10.000 Euro Kredit. Der Haken: Die Rate wächst mit, und die Partner wollen häufiger Nachweise sehen.
- Weniger als 7.000 Euro: Reicht ein 5.000 Euro Kredit, bleibt die Rate kleiner. Der Haken: Ein Teil der alten Schulden bleibt dann vielleicht bestehen.
- Privat statt Bank: Bei Geld von Privat geben private Anleger das Geld, mit Vertrag und festen Raten. Der Haken: Für eine Umschuldung brauchst Du dort ebenso Einkommen und eine tragbare Rate.
- Kreditkarte mit Verfügungsrahmen: Für einen Teil der Summe kann auch ein Kartenrahmen reichen, mehr dazu bei der Kreditkarte ohne SCHUFA. Zahlst Du den Rahmen nur in Teilen zurück, fallen darauf Zinsen an.
- Sparkasse oder Volksbank: Bei guter SCHUFA ist auch die Bank, auf die Dein Gehalt eingeht, ein Weg. Sagt sie Nein, gehen über unseren Antrag trotzdem Anfragen an mehrere Partner.
Häufige Fragen zum 7.000 Euro Kredit
Eine Zahl können wir Dir vorab nicht nennen: Die Rate hängt an der Laufzeit, die Du wählst, und am Zins, den der Partner Dir anbietet. Verbindlich steht sie in Deinem Angebot, bevor Du unterschreibst.
Ja, das ist bei 7.000 Euro sogar der häufigste Zweck, den unsere Antragsteller nennen. Der neue Partner prüft dafür, wie viel bei den alten Krediten noch offen ist, und ob es sich für Dich rechnet, zeigt der Zins im Angebot. Mehr dazu unter Kredit umschulden.
Bei manchen Partnern ja: Sie machen auch mit negativem Eintrag ein Angebot, die Entscheidung liegt aber bei der Bank, und zusagen können wir nichts. Während einer laufenden Insolvenz klappt es in der Regel nicht.
Ja, in unserem Rechner stellst Du bis zu 10.000 Euro ein. Je höher die Summe, desto eher wollen die Partner Nachweise sehen; mehr dazu beim 10.000 Euro Kredit.
Oft in wenigen Stunden, und wer werktags bis 16 Uhr beantragt, hat das Geld oft noch am selben Tag. Fragt ein Partner bei 7.000 Euro nach Kontoauszügen, dauert es länger; was beim Tempo hilft, steht beim Expresskredit.
Mit guter SCHUFA ist das möglich, die Hausbank entscheidet aber allein. Über unseren Antrag fragst Du dagegen mehrere Partner auf einmal an, auch wenn Deine Bank schon abgesagt hat.