Beim Pfandkredit hinterlegst Du einen Wertgegenstand wie Schmuck, eine Uhr oder ein Handy im Pfandhaus und bekommst dafür meist direkt Geld. Geprüft wird der Wert der Sache, in der Regel nicht Deine SCHUFA. Zahlst Du nicht zurück, verwertet das Pfandhaus das Pfand. Ohne Pfand fragst Du bei uns kostenlos einen Kredit ab 100 Euro an, wenn Du mindestens 500 Euro im Monat verdienst.
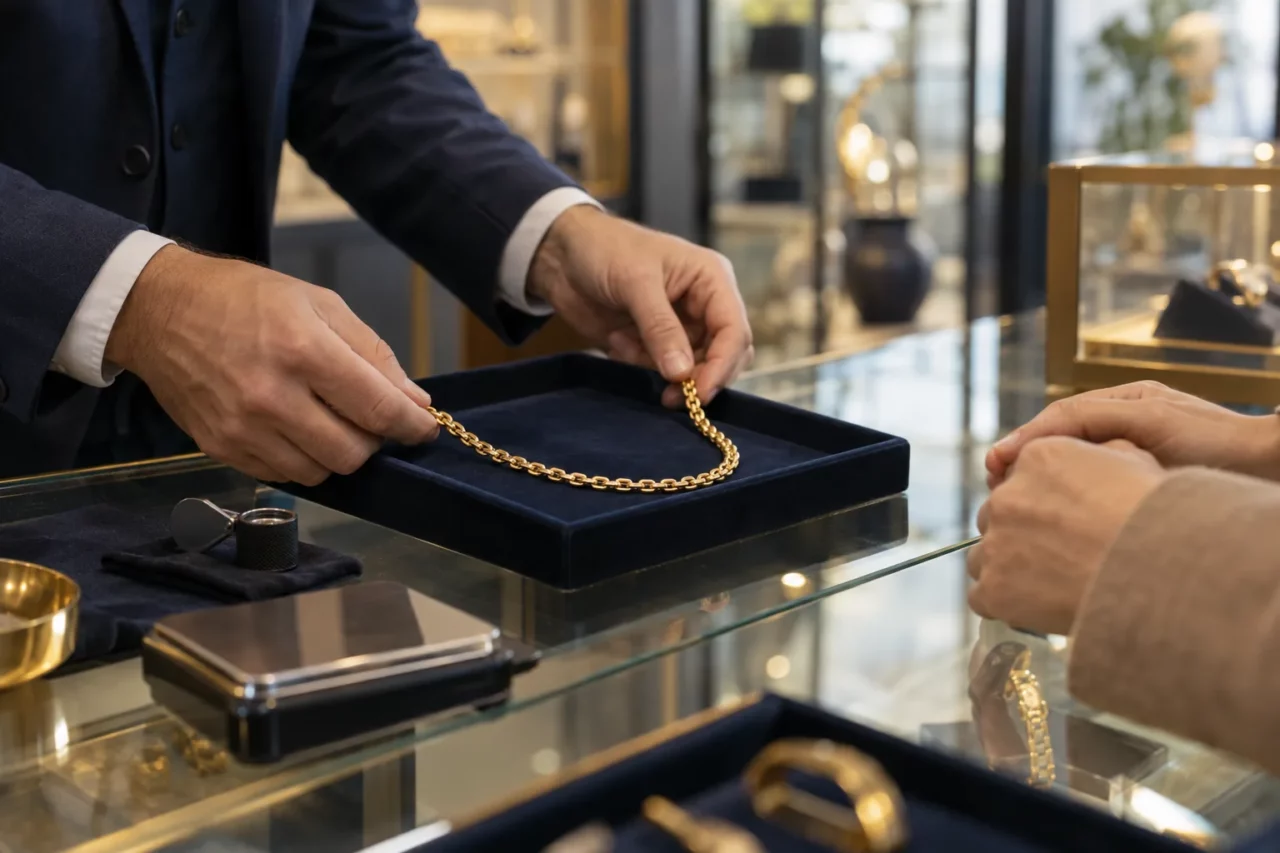
Die Nachzahlung für den Strom ist fällig, das Konto ist leer, und in der Schublade liegt eine Goldkette, die Du gerade nicht trägst? Dann kann ein Pfandhaus helfen: Es leiht Dir Geld auf die Kette und gibt sie Dir zurück, sobald Du zahlst.
Hast Du nichts zu verpfänden oder willst Du die Sache behalten, stellst Du bei uns einen Antrag für einen Kredit ohne Pfand, und wir reichen ihn an mehrere Partner weiter. Wie ein Pfandhaus arbeitet, was ein Pfandkredit kostet und wann ein Kredit über uns die andere Möglichkeit ist, zeigen wir Dir jetzt.
Pfandkredit: Geld gegen Pfand statt gegen SCHUFA
Beim Pfandhaus zählt, was Deine Sache wert ist, bei unseren Partnern Dein Einkommen.
🔒 Sicher und verschlüsselt
Was ist ein Pfandkredit?
Ein Pfandkredit ist ein Darlehen, für das Du einen Gegenstand beim Pfandhaus hinterlegst. Das Pfandhaus bewahrt Deine Sache auf, Du bekommst Geld, und mit der Rückzahlung holst Du sie wieder ab.
In Deutschland braucht jedes Pfandhaus eine Erlaubnis der Behörde, so steht es in § 34 der Gewerbeordnung.
Als Beleg bekommst Du einen Pfandschein. Wer ihn vorlegt, kann das Pfand auslösen; geht er verloren, kann das Pfandhaus das Pfand sperren, damit es niemand anders abholt.
Was Du verpfänden kannst
Fast alles, was Wert hat, nicht verdirbt und nicht zu sperrig ist, denn sonst fressen die Lagerkosten den Vorteil auf. Je wertvoller die Sache, desto mehr Geld gibt es, allerdings nur einen Teil ihres Werts.
Elektronik verliert schnell an Wert, deshalb lehnen Pfandhäuser Handys und Laptops öfter ab oder geben wenig dafür.
Wie funktioniert ein Pfandhaus?
In 4 Schritten, im Laden oder per Post:
- Du bringst den Gegenstand ins Pfandhaus oder schickst ihn einem Online-Pfandhaus.
- Das Pfandhaus schätzt den Wert und schreibt Dir einen Vertrag mit Betrag, Kosten und Laufzeit.
- Nimmst Du an, bekommst Du das Geld bar oder per Überweisung und dazu den Pfandschein.
- Bis zum Ende der Laufzeit zahlst Du den Betrag samt Zinsen und Gebühren zurück und holst Deine Sache ab.
Was passiert, wenn Du nicht zahlst?
Dann verwertet das Pfandhaus Deine Sache, meist per Versteigerung. Mehr als das Pfand verlierst Du dabei nicht: Das Pfandhaus darf sich nur an die Sache halten, nicht an Dein Konto oder Deinen Lohn.
Was kostet ein Pfandkredit?
Du zahlst Zinsen und eine Vergütung für Aufbewahrung, Versicherung und Schätzung, beides je Monat, dazu wenn nötig die Kosten der Verwertung. Die Zinsen sind gesetzlich begrenzt; die Vergütung für Aufbewahrung, Versicherung und Schätzung ist es nur bei kleinen Darlehen bis 300 Euro, bei größeren wird sie frei vereinbart.
Bei Fahrzeugen kann zusätzlich eine tägliche Vergütung für Aufbewahrung, Pflege und Versicherung vereinbart werden.
Zwei Dinge treiben die Kosten: Ein angefangener Monat darf als voller Monat zählen, und auf 12 Monate gerechnet ist ein Pfandkredit meist teurer als ein Ratenkredit, wie Du ihn über uns anfragst. Für 1 oder 2 Monate fällt das weniger ins Gewicht als für 6 Monate.
Im Voraus darf das Pfandhaus Zinsen und Gebühren nicht verlangen, Du zahlst sie beim Auslösen. Die genauen Beträge stehen in Deinem Pfandvertrag.
🔒 Sicher und verschlüsselt
Pfandkredit oder Kredit über uns: was passt wann?
Ob das Pfandhaus oder ein Kredit über uns besser passt, hängt daran, ob Du etwas Wertvolles eine Weile entbehren kannst, wie lange Du das Geld brauchst und was Du verdienst.
Kredit ohne Pfand: so läuft die Anfrage bei uns
1. Schritt: Betrag wählen und Antrag ausfüllen
In unserem Rechner stellst Du einen Betrag ab 100 Euro und eine Laufzeit ab 3 Monaten ein und gibst Dein Einkommen und Dein Konto an. Für die Anfrage zahlst Du nichts, auch keine Vorkosten.
2. Schritt: Angebote vergleichen
Wir schicken Deine Anfrage an mehrere Partner und zeigen Dir, wer Dir etwas anbietet. Mal fällt ein Angebot kleiner aus als gewünscht, mal kommt es als Kreditkarte mit Verfügungsrahmen; entscheiden musst Du Dich für keines.
3. Schritt: Unterschreiben und Geld bekommen
Nimmst Du ein Angebot an, weist Du Dich online aus und unterschreibst bei unserem Partner. Das Geld ist dann oft nach wenigen Stunden auf Deinem Konto, an Werktagen bis 16 Uhr häufig schon am selben Tag.
Das gilt für unseren Antrag:
- Du bist volljährig, also mindestens 18.
- Dein Girokonto führt eine Bank in der EU.
- Du verdienst mindestens 500 Euro im Monat.
- Es läuft kein Insolvenzverfahren gegen Dich.
Pfandkredit ohne SCHUFA, Kredit trotz SCHUFA
Ein Pfandkredit läuft in der Regel ohne SCHUFA-Abfrage, weil das Pfand den Kredit absichert und nicht Deine Bonität. Zeigen musst Du meist nur Deinen Ausweis.
Bei unserem Antrag ist es anders: Unsere Partner schauen auf Dein Einkommen, mindestens 500 Euro im Monat, und meist auch in die SCHUFA. Deine Kreditanfrage geht als Konditionsanfrage raus und senkt Deinen Score nicht.
Mit einem negativen Eintrag machen manche unserer Partner trotz SCHUFA ein Angebot. Versprechen können wir das nicht, und solange ein Insolvenzverfahren läuft, gibt es in der Regel keinen Kredit. Mehr dazu beim Kredit trotz negativer SCHUFA und auf unserer Seite Kredit ohne SCHUFA.
Pfandkredit online: Gegenstand per Post schicken
Ja, das geht: Bei Online-Pfandhäusern schickst Du die Sache ein, und nach der Schätzung kommt das Geld per Überweisung. Manche zahlen auch über PayPal oder bar im Laden aus.
CASHY ist ein Pfandhaus mit Online-Antrag: Dort lassen sich Elektronik wie Handy, Laptop oder Kamera beleihen, aber auch Schmuck und Gold. Was wir dort erlebt haben, steht in unserem Test zu CASHY.
Auto als Pfand
Beim klassischen Autopfand steht Dein Wagen beim Pfandhaus, bis Du zurückzahlst. Willst Du weiterfahren, landest Du bei einem anderen Modell, das kein Pfandkredit ist; beide Wege und ihren Haken erklären wir unter Auto beleihen und weiterfahren.
Wenn Pfandhaus und Kredit nicht passen
Dann bleiben Verkaufen, Geld von Privat, ein kleiner Betrag oder Wege ganz ohne Kredit.
- Verkaufen statt verpfänden: Viele Pfandhäuser kaufen die Sache auch gleich an, dann musst Du nichts zurückzahlen. Der Haken: Sie ist endgültig weg.
- Geld von Privat: Bei Geld von Privat leihen Dir Privatleute das Geld statt einer Bank. Der Haken: Bis sich ein Geldgeber findet, vergeht Zeit.
- Kleiner Betrag: Geht es nur um 300 oder 500 Euro, steht alles auf unseren Seiten zum 300 Euro Kredit und zum 500 Euro Kredit. Der Haken: Ohne 500 Euro Einkommen im Monat geht auch das nicht.
- Ohne Kredit: Was sonst kurzfristig hilft, haben wir unter schnell an Geld kommen gesammelt; wer das Geld bar braucht, findet beim Barkredit, wie das geht.
Wohnst Du in Österreich, findest Du alles zum Kredit mit österreichischem Konto auf unserer Seite Kredit Österreich.
Häufige Fragen zum Pfandkredit
Ein Darlehen gegen einen Gegenstand, den Du beim Pfandhaus hinterlegst. Er wird in Deutschland frühestens nach 3 Monaten fällig; löst Du ihn samt Zinsen und Gebühren aus, bekommst Du die Sache zurück, sonst darf das Pfandhaus sie später verwerten.
In 4 Schritten: Es schätzt Deinen Gegenstand, leiht Dir einen Teil seines Werts, gibt Dir einen Pfandschein und bewahrt die Sache auf, bis Du zurückzahlst. Mit dem Schein löst Du sie danach wieder aus.
Ja, in der Regel fragt das Pfandhaus keine SCHUFA ab, weil das Pfand die Sicherheit ist. Ein Einkommen musst Du dafür meist nicht nachweisen, Deinen Ausweis zeigst Du aber.
Ja, bei Online-Pfandhäusern schickst Du den Gegenstand per Post und bekommst das Geld nach der Schätzung überwiesen. Für Pfandhäuser in Deutschland gilt dabei dieselbe Mindestfrist von 3 Monaten bis zur Fälligkeit.
Im Laden meist direkt nach der Schätzung, bar oder per Überweisung. Ohne Pfand fragst Du bei uns an: Dann kommt das Geld oft nach wenigen Stunden, an einem Werktag bis 16 Uhr häufig noch am gleichen Tag.
Manchmal: Ob das Pfandhaus die Pfandleihe zur Fälligkeit, also frühestens nach 3 Monaten, verlängert, statt das Pfand zu verwerten, entscheidet es selbst. Zinsen und Gebühren laufen dann weiter.
Melde Dich dann sofort beim Pfandhaus, damit es das Pfand sperrt. Sonst könnte jemand anders es mit dem Schein auslösen.