Beim Auto beleihen setzt Du Deinen Wagen als Sicherheit für Bargeld ein. Beim Autopfand bleibt er Dein Eigentum, steht aber im Pfandhaus; beim Weiterfahr-Modell verkaufst Du ihn und mietest ihn zurück. Beide Wege laufen meist ohne SCHUFA-Abfrage und kosten in der Regel mehr als ein Ratenkredit. Bei uns fragst Du kostenlos einen Kredit ab 100 Euro an und kannst Dein Auto im Antrag als Sicherheit angeben.
Du brauchst 3.000 Euro, die Bank sagt Nein, und vor der Tür steht ein abbezahltes Auto, auf das Du nicht verzichten willst? Dann kannst Du es beleihen: im Pfandhaus, wo es bis zur Rückzahlung steht, oder beim Weiterfahr-Modell, bei dem Du es verkaufst und zurückmietest.
Beide Wege kosten in der Regel mehr als ein Ratenkredit. Fragst Du bei uns an, kannst Du im Antrag angeben, dass Du ein eigenes Auto hast und es als Sicherheit einsetzen willst. Wie die 2 Wege funktionieren, was sie kosten und was mit dem Auto passiert, wenn Du nicht zahlst, zeigen wir Dir jetzt.
Auto beleihen: Was es bedeutet und welche zwei Wege es gibt
Mit dem Auto als Sicherheit kommst Du an Bargeld, und in Deine SCHUFA schaut dabei in der Regel niemand. Die 2 Wege unterscheiden sich in einem Punkt grundlegend: wem das Auto danach gehört.
🔒 Sicher und verschlüsselt
Was bedeutet „Auto beleihen“?
Im Kern ist Auto beleihen ein Pfandkredit mit dem Wagen als Pfand: Du stellst ihn beim Pfandhaus ab, bekommst Geld und löst ihn später mit dem Darlehen samt Zinsen und Vergütung wieder aus. Bis dahin bleibt das Auto Dein Eigentum, steht aber beim Pfandhaus, und fahren darfst Du es nicht.
Für dieses Geschäft braucht ein Pfandhaus in Deutschland die Erlaubnis der zuständigen Behörde nach § 34 der Gewerbeordnung. Wie ein Pfandkredit mit Schmuck oder Elektronik läuft, erklären wir auf unserer Seite Pfandkredit.
„Auto beleihen und weiterfahren“: das Sale-and-Rent-Back-Modell
Weil das Auto beim Autopfand stillsteht, gibt es ein zweites Modell: Du verkaufst den Wagen an den Anbieter und mietest ihn im selben Zug zurück. So fährst Du weiter, aber das Auto gehört ab der Unterschrift dem Anbieter.
Unterschrieben werden zwei Verträge, ein Kaufvertrag und ein Mietvertrag über dasselbe Auto. Statt Zinsen zahlst Du Miete und kannst das Auto am Ende zum vereinbarten Preis zurückkaufen, in unseren Testbeispielen nach 6 oder 12 Monaten; einen gesetzlichen Anspruch darauf gibt es nicht. Ein Anbieter dieses Modells ist Pfando, laut Standortliste mit 31 Standorten in Deutschland; was wir dort gesehen haben, steht in unserem Pfando-Test.
Auto verpfänden, Auto als Pfand, KFZ beleihen: Wem gehört das Auto?
Beim Verpfänden bleibt der Wagen Dein Eigentum, beim Weiterfahr-Modell gehört er nach der Unterschrift dem Anbieter. Steht im Vertrag ein Kaufvertrag, verkaufst Du Dein Auto.
Wie funktioniert Autopfand? Der Ablauf in 4 Schritten
Autopfand läuft in 4 Schritten: anfragen, begutachten, unterschreiben, Geld bekommen. Beim Weiterfahr-Modell ist es ähnlich, wie wir es aus unserem Pfando-Test kennen; der Unterschied kommt bei Schritt 4:
- Anfragen: Du nennst online oder am Telefon Hersteller, Modell, Erstzulassung, Kilometerstand und Vorschäden.
- Begutachten: In der Filiale schätzt ein Gutachter den Wert des Autos und nennt Dir den Betrag.
- Unterschreiben: Beim Autopfand bekommst Du einen Pfandvertrag, beim Weiterfahr-Modell einen Kauf- und einen Mietvertrag.
- Geld bekommen: Beim Autopfand bleibt der Wagen im Pfandhaus. Beim Weiterfahr-Modell gibst Du Fahrzeugbrief und Zweitschlüssel ab und fährst nach Hause; Pfando zahlt nach eigenen Angaben bei Terminvereinbarung bis 17 Uhr am selben Tag aus, bar oder per Echtzeitüberweisung.
Auto beleihen online
Bei den Anbietern, die wir kennen, stellst Du die Anfrage online. Zur Begutachtung und zur Übergabe von Auto oder Brief brauchst Du aber einen Termin vor Ort, ganz ohne Filiale geht es bei diesem Produkt nicht.
Voraussetzungen fürs Auto beleihen
- Das Auto gehört Dir: keine laufende Finanzierung, kein Leasing.
- Beim Weiterfahr-Modell ist es angemeldet und versichert.
- Fahrzeugschein und Fahrzeugbrief (Zulassungsbescheinigung Teil I und II) liegen vor.
- Personalausweis oder Reisepass, beim Weiterfahr-Modell dazu Führerschein und Zweitschlüssel.
- Das Auto erreicht den Mindestwert, den der Anbieter festlegt.
Was beide Modelle kosten
Günstiger als ein Ratenkredit ist in der Regel keiner der beiden Wege. Dafür fragt meist niemand nach Deinem Gehaltszettel.
Klassischer Autopfandkredit (Pfandleihe)
Das Pfandhaus berechnet je Monat Zinsen auf das Darlehen und eine Vergütung, mit der es Aufbewahrung, Versicherung und Schätzung bezahlt; kommt es zur Versteigerung, kommen deren Kosten hinzu. Die Zinsen begrenzt die Pfandleiherverordnung in § 10. Die Vergütung ist nur bei Darlehen bis 300 Euro gedeckelt, bei einem Auto wird sie also fast immer frei vereinbart.
Bei Autos darf zusätzlich ein Tagessatz für Stellplatz, Pflege und Versicherung vereinbart werden. Zinsen und Vergütung zahlst Du erst beim Auslösen, im Voraus darf das Pfandhaus sie nicht nehmen; einen angefangenen Monat darf es aber voll berechnen.
„Auto beleihen und weiterfahren“ (Sale-and-Rent-Back)
Hier zahlst Du jeden Monat Miete für ein Auto, das dem Anbieter gehört, und willst Du es behalten, am Ende den Rückkaufpreis. Die Miete tilgt nichts: Nach 6 Monaten Miete ist der Rückkaufpreis so hoch wie am ersten Tag.
Wie viel Miete fällig wird und zu welchem Preis Du zurückkaufst, steht im Vertrag. In 2 Kundenbeispielen aus unserem Pfando-Test gab es für ein Auto mit 4.000 Euro Wert 2.500 Euro und für eines mit 8.000 Euro Wert 4.700 Euro; weitere Beispiele haben wir dort gesammelt.
Sale-and-Rent-Back und klassisches Autopfand im Vergleich
Was passiert, wenn Du nicht zahlst?
Beim Autopfand verwertet das Pfandhaus den Wagen, meist per Versteigerung. Das darf es frühestens 1 Monat, nachdem das Darlehen fällig wurde, vorher nur, wenn Du zustimmst. Verwerten muss es spätestens 6 Monate danach, sofern die Behörde die Frist nicht verlängert und nichts anderes vereinbart ist. Die Versteigerung kündigt es 1 bis 2 Wochen vorher öffentlich an, so steht es in § 9 der Pfandleiherverordnung.
Gibst Du das Auto Anfang März ab und ist das Darlehen nach 3 Monaten Anfang Juni fällig, darf das Pfandhaus es frühestens ab Anfang Juli verwerten. Bringt die Versteigerung 6.000 Euro und schuldest Du samt Zinsen, Vergütung und Kosten 4.500 Euro, stehen Dir die übrigen 1.500 Euro zu.
Mehr als den Wagen kann Dich das nicht kosten: Für seine Forderung darf sich das Pfandhaus nach § 5 nur an das Auto halten, Lohn und Konto bleiben unberührt. Einen Überschuss kannst Du bis 3 Jahre nach Ablauf des Jahres der Versteigerung einfordern, danach verfällt er an das Land.
Zahlst Du beim Weiterfahr-Modell die Miete nicht oder kaufst nicht zurück, kann der Anbieter das Auto holen, den Zweitschlüssel hat er ja. Bringt es später mehr, als Du ihm schuldest, bekommst Du davon nichts.
Was im Vertrag steht und worin sich die Anbieter unterscheiden
Für das Weiterfahr-Modell steht alles Wichtige im Vertrag. In diesen Punkten unterscheiden sich die Angebote:
- Ankaufspreis im Verhältnis zum geschätzten Wert des Autos.
- Miete: wie hoch, wann fällig und wie lange sie gleich bleibt.
- Rückkauf: zu welchem Preis, bis wann (in unseren Testbeispielen nach 6 oder 12 Monaten) und was gilt, wenn die Frist verstreicht.
- Nebenkosten: Bearbeitungs- oder Startgebühr, Kaution, Vorgaben zur Versicherung.
- Verzug: ab wann der Vertrag endet und wie das Auto zurückgegeben wird.
- Verwertung: ob und wann Du vorher Bescheid bekommst.
Beim Autopfand regelt die Pfandleiherverordnung Fristen, die Zinshöchstgrenze und die Verwertung für alle Pfandhäuser.
Kredit mit Auto als Sicherheit: was unser Antrag fragt
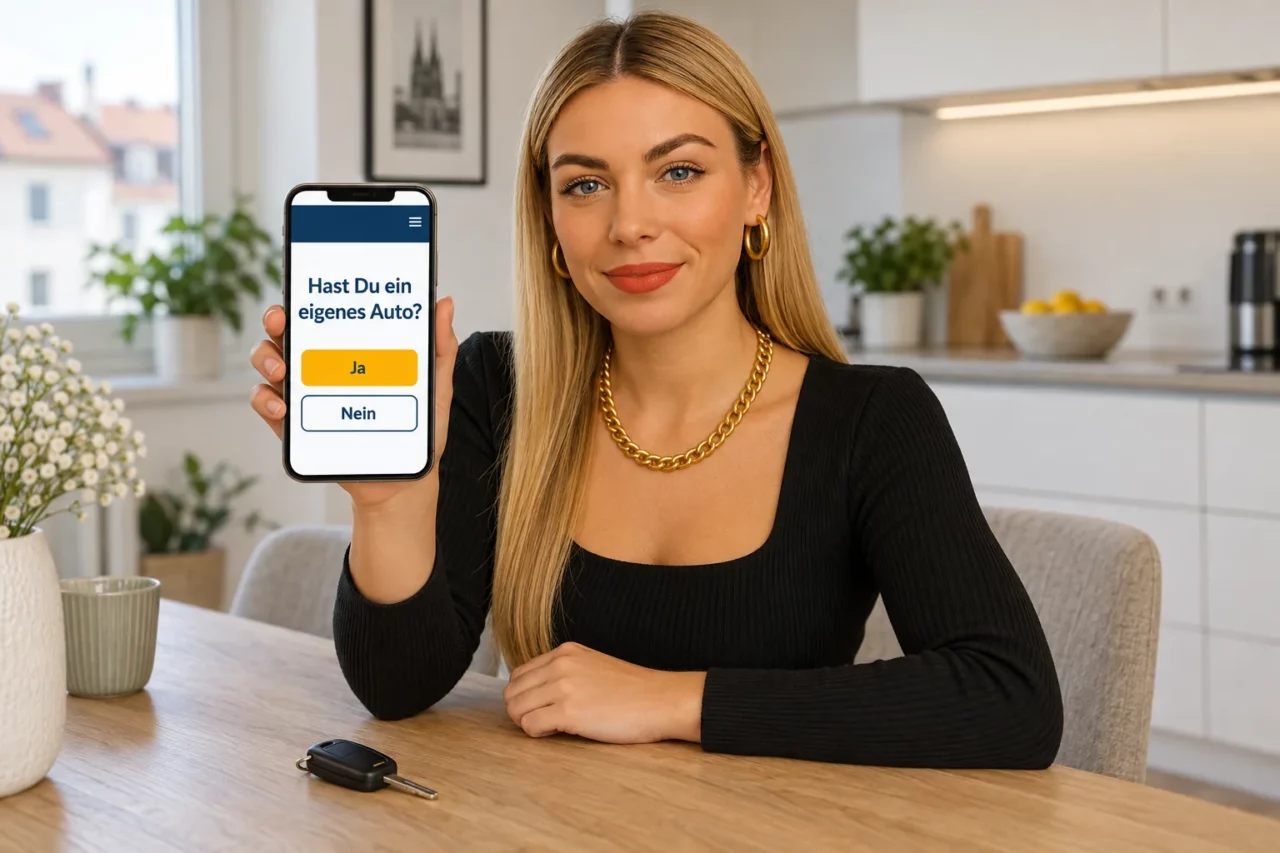
In unserem Antrag fragen wir, ob Du ein eigenes Auto hast, das weder geleast noch finanziert ist. Sagst Du Ja, kannst Du angeben, ob Du es als Sicherheit einsetzen möchtest.
Wir schicken Deine Anfrage dann an mehrere Partner. Unter unseren Vorschlägen kann neben Kreditangeboten auch ein Weg mit dem Auto als Sicherheit sein, etwa das Weiterfahr-Modell von Pfando. Ob und was ein Partner Dir anbietet, entscheidet er nach seiner Prüfung.
Für unseren Antrag brauchst Du ein Konto bei einer Bank in der EU, Volljährigkeit, ein Einkommen ab 500 Euro im Monat und kein laufendes Insolvenzverfahren. Die Anfrage für einen Kredit ab 100 Euro kostet nichts; statt der vollen Summe kann ein Partner auch weniger anbieten oder eine Kreditkarte mit Verfügungsrahmen. Bei einem Ratenkredit ohne Pfand bleibt das Auto, wo es ist, und mit jeder Rate sinkt die Restschuld.
Zahlt ein Partner aus, ist das Geld oft nach wenigen Stunden auf Deinem Konto; ist der Antrag an einem Werktag vor 16 Uhr durch, oft noch taggleich.
🔒 Sicher und verschlüsselt
Ohne SCHUFA übers Auto, trotz SCHUFA manchmal über uns
Ohne SCHUFA-Abfrage laufen Autopfand und Weiterfahr-Modell in der Regel, weil das Auto die Sicherheit ist. Geprüft werden dafür Wert, Zustand und Papiere des Wagens, ein Einkommen musst Du meist nicht nachweisen.
Trotz SCHUFA geht über uns manchmal etwas: Einzelne Partner machen auch mit negativem Eintrag ein Angebot. Zusagen können wir das nicht, und bei einem laufenden Insolvenzverfahren gibt es in der Regel keinen Kredit. Mehr dazu steht unter Kredit trotz negativer SCHUFA; was Banken ohne SCHUFA-Abfrage anbieten, sammeln wir unter Kredit ohne SCHUFA.
Sonderfälle: Finanzierung, fehlender Brief, Wohnmobil
Auto beleihen trotz laufender Finanzierung
Mit laufendem Autokredit liegt der Brief meist bei der Bank, und Pfandhaus wie Weiterfahr-Anbieter lehnen ab.
Bleiben der Weg über die finanzierende Bank oder eine Umschuldung, die den laufenden Kredit ablöst. Beim Leasing ist es eindeutig: Das Auto gehört dem Leasinggeber.
Auto beleihen ohne Fahrzeugbrief
Ohne Fahrzeugbrief (Zulassungsbescheinigung Teil II) geht es bei beiden Modellen nicht; einen verlorenen ersetzt die Zulassungsstelle, das dauert aber.
KFZ-Brief verpfänden: Geht das ohne Auto?
Beim klassischen Autopfand nicht, dort gibst Du den Wagen selbst ab. Gibst Du nur Fahrzeugbrief und Zweitschlüssel ab und fährst weiter: Bei den Anbietern, die wir kennen, ist das das Weiterfahr-Modell, und das Auto gehört dann dem Anbieter.
Wohnmobil, Motorrad, Transporter beleihen
Beleihen lassen sich auch Wohnmobile, Motorräder, Transporter und Nutzfahrzeuge, bei Pfando laut unserem Test sogar Boote und landwirtschaftliche Fahrzeuge.
Auto beleihen in meiner Nähe
Weil das Auto begutachtet wird, brauchst Du eine Filiale in erreichbarer Entfernung. Klassische Autopfandhäuser gibt es vor allem in größeren Städten. Pfando nennt laut Standortliste 31 Standorte in Deutschland, die Liste steht in unserem Test.
Auto belehnen in Österreich
Die Fristen und Grenzen auf dieser Seite stammen aus dem deutschen Recht; für Pfandleiher in Österreich gelten eigene Regeln, die wir hier nicht abbilden. Einen Kredit mit österreichischem Konto fragst Du bei uns über Kredit Österreich an.
Auto beleihen: Erfahrungen mit dem Weiterfahr-Modell
Unsere Erfahrungen mit dem Weiterfahr-Modell stehen im Pfando-Test, samt 4 Kostenbeispielen aus Kundenangaben und der Liste der Standorte. Die häufigste Kritik an diesem Modell gilt dem Preis: Es kostet in der Regel mehr als ein Bankkredit, steht aber auch Leuten offen, die bei der Bank keinen bekommen.
Wir finden: Beim Weiterfahr-Modell zahlst Du für die Mobilität einen Aufpreis; beim Autopfand entfällt er, dafür steht das Auto still.
Wenn Auto beleihen nicht passt
Dann bleiben ein Kredit über uns, ein anderes Pfand, der Verkauf oder Geld von Privat. Jeder dieser 4 Wege hat seinen Haken:
- Kredit über uns: ab 100 Euro, das Auto bleibt unberührt; für 500 oder 1.500 Euro haben wir eigene Seiten, 500 Euro Kredit und 1.500 Euro Kredit. Der Haken: Du brauchst 500 Euro Einkommen im Monat, und es fallen Zinsen an.
- Anderes Pfand: Schmuck, Gold oder eine Uhr nimmt das Pfandhaus auch, mehr unter Pfandkredit. Der Haken: Die Sache ist bis zur Rückzahlung weg.
- Auto verkaufen: Du bekommst, was ein Käufer zahlt, statt nur eines Teils des Werts; dafür ist das Auto endgültig weg.
- Geld von Privat: Private Geldgeber haben eigene Maßstäbe, mehr bei Geld von Privat. Der Haken: Bis sich jemand findet, dauert es.
Willst Du ein Auto kaufen statt beleihen, hilft unsere Seite Autokredit trotz SCHUFA weiter; Wege ganz ohne Kredit stehen unter schnell an Geld kommen.
Häufige Fragen zum Auto beleihen
Im Sprachgebrauch keiner, beide Wörter stehen für beide Modelle. Wichtig ist ein anderer Unterschied: Verpfändest Du das Auto, gehört es weiter Dir und wartet im Pfandhaus; beim Weiterfahr-Modell verkaufst Du es und mietest es zurück.
In aller Regel nicht. Solange ein Autokredit läuft, liegt der Fahrzeugbrief meist bei der Bank, und beim Leasing gehört das Auto dem Leasinggeber. Möglich bleiben der Weg über die finanzierende Bank oder eine Umschuldung, die den Kredit ablöst.
Nur einen Teil des Werts. In den Kundenbeispielen aus unserem Pfando-Test lag die Auszahlung beim Weiterfahr-Modell bei gut 40 bis gut 60 Prozent des geschätzten Werts, für 2 Autos mit 8.000 Euro Wert bei 3.400 und 4.700 Euro; den genauen Betrag nennt der Anbieter nach der Begutachtung.
In der Regel nicht, weil das Auto die Sicherheit ist; geprüft werden Wert und Papiere des Wagens. Deshalb steht dieser Weg auch offen, wenn eine Bank ablehnt.
Ja, die Zulassungsbescheinigung Teil II verlangen beide Modelle, weil sie zeigt, dass Du über das Auto verfügen darfst. Ist sie verloren, stellt die Zulassungsstelle eine neue aus, das braucht aber Zeit.
Meist mehr. Beim Pfandkredit, der frühestens nach 3 Monaten fällig wird, begrenzt die Pfandleiherverordnung die Zinsen, die Vergütung wird bei Autos frei vereinbart. Beim Weiterfahr-Modell zahlst Du Miete, die den Rückkaufpreis nicht senkt, dafür fährst Du weiter.
Ja. Du kannst im Antrag angeben, dass Du Dein Auto als Sicherheit einsetzen möchtest. Ob ein Partner Dir ein Angebot macht und in welcher Form, entscheidet er. Die Anfrage kostet nichts.
Ja, als Vertrag mit einem privaten Geldgeber. Die Pfandleiherverordnung gilt nur für gewerbliche Pfandleiher; was dann gilt, hängt vom Vertrag ab. Wie Kredite unter Privatleuten sonst laufen, steht unter Geld von Privat.