
¿La Tarjeta WiZink Oro merece la pena o es otra tarjeta revolving con envoltorio premium? En este análisis te contamos lo que importa de verdad: cuánto cuesta realmente, qué seguros incluye, cómo se compara con la WiZink Click y qué debes saber sobre la sentencia del Tribunal Supremo antes de solicitarla. Sin marketing, con datos y con un ejemplo numérico que te va a ahorrar disgustos.
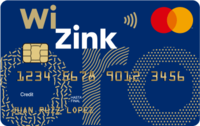
¿Qué es la Tarjeta WiZink Oro y para quién tiene sentido?
La Tarjeta WiZink Oro es una Mastercard de crédito emitida por WiZink Bank que se posiciona como la versión “premium accesible” de la familia WiZink. No es una tarjeta de lujo tipo Gold o Platinum clásica — es una tarjeta de crédito normal que incluye seguros de viaje y cuya cuota anual se bonifica por completo si gastas al menos 3.000 € al año con ella.
¿Para quién tiene sentido? Para ti, si viajas al extranjero al menos una vez al año y quieres coberturas básicas (asistencia médica, cancelación, equipaje) sin tener que contratar un seguro de viaje aparte. Si solo la vas a usar para compras del día a día en España, probablemente la WiZink Click te sirva mejor — es gratis sin condiciones y sin seguros que no vas a aprovechar.
Condiciones y costes de un vistazo
Ejemplo representativo: TAE 23,85 %, TIN 21,58 %, importe del crédito 1.500 €, duración 12 meses, cuota mensual 141,89 €, importe total adeudado 1.702,68 €. Sujeto a aprobación crediticia. Intermediario: GIROMATCH. Las condiciones pueden variar en función de tu perfil crediticio.
Seguros incluidos: qué cubre realmente
Este es el argumento comercial principal de la Oro frente a la Click. Según las condiciones publicadas por WiZink, la tarjeta incluye de serie:
- Asistencia sanitaria en el extranjero — gastos médicos y repatriación si enfermas o tienes un accidente fuera de España.
- Cancelación de viaje — reembolso parcial si no puedes viajar por motivos cubiertos en las condiciones.
- Seguro de equipaje — indemnización en caso de pérdida, robo o retraso del equipaje facturado.
- Accidentes en medios de transporte público — cobertura si tienes un accidente en un vuelo, tren o autobús pagado con la tarjeta.
- Alquiler de vehículos — cobertura complementaria al alquilar un coche con la Oro.
Flag importante y honesto: los límites exactos, franquicias y exclusiones de cada seguro dependen de las condiciones generales del contrato (el PDF que casi nadie lee). Antes de confiar en estas coberturas para un viaje caro — por ejemplo unas vacaciones intercontinentales — descarga el documento oficial y comprueba que los importes cubiertos te encajan. No es lo mismo tener “asistencia en viaje” con 6.000 € de cobertura médica que con 60.000 €.
Consejo de GIROMATCH
Los seguros de las tarjetas de crédito suelen exigir que hayas pagado el viaje (o al menos una parte) con la propia tarjeta para activarse. Si compras los vuelos con otra tarjeta o por transferencia, puede que el seguro no te cubra. Léelo antes de contar con él.
Requisitos y cómo solicitar la WiZink Oro
WiZink no publica los umbrales exactos de scoring, pero sí los requisitos básicos. Para solicitar la Oro necesitas:
- Residir en España y tener DNI o NIE en vigor.
- Tener al menos 18 años.
- Acreditar ingresos estables (nómina, pensión o ingresos de autónomo). El importe mínimo exacto no está publicado — en la práctica, con una nómina típica de 1.000–1.200 € netos al mes ya es viable.
- Historial crediticio razonable. La Oro es más exigente que la Click. Si estás en ASNEF o tienes impagos recientes, la probabilidad de aprobación baja mucho.
El proceso es 100 % online: rellenas el formulario, firmas digitalmente y WiZink responde en minutos (o pocas horas, si el sistema automático necesita revisión manual). La tarjeta física llega por correo en 7 a 10 días, pero normalmente puedes empezar a usarla antes en Apple Pay o Samsung Pay una vez aprobada.
Si quieres solicitarla directamente: ir al formulario de WiZink Oro »
WiZink Oro vs WiZink Click: ¿cuál elegir?
Las dos tarjetas de crédito de WiZink se dirigen a perfiles distintos. Esta es la comparación directa:
Veredicto rápido: elige la Click si lo que buscas es una tarjeta de crédito gratuita para el día a día sin complicarte. Elige la Oro si viajas al extranjero una o más veces al año, vas a gastar al menos 250 €/mes con ella (para bonificarte la cuota) y de verdad vas a usar los seguros. En ambos casos, el condicionado revolving es idéntico — las dos tarjetas requieren la misma disciplina con el pago.
Si quieres el análisis completo de la hermana pequeña: [INTERNAL LINK PENDING: wizink-click] — review de la WiZink Click con cuota 0 € sin condiciones.
Opiniones reales: pros y contras de la Tarjeta WiZink Oro
Hemos revisado las opiniones de usuarios reales en foros como Rankia, reseñas de Google y comunidades de consumo. Estas son las señales más repetidas:
Ventajas
- Seguros de viaje útiles sin pagar extra
- Cuota bonificable si ya ibas a gastar ese volumen
- Aprobación relativamente ágil (en minutos para perfiles estándar)
- App móvil funcional y compatible con Apple/Samsung Pay
- Mastercard aceptada prácticamente en cualquier sitio
Desventajas
- TAE del 23,85 % en revolving — de las más altas del mercado
- El revolving viene activo por defecto y hay que desactivarlo tú
- Atención al cliente con reseñas mixtas
- Cuota de 43 € si no alcanzas los 3.000 €/año de gasto
- Historial de litigios por la Sentencia WiZink (ver sección legal)
El patrón es claro: quien la usa con disciplina (pago total a fin de mes, siempre) y saca partido a los seguros, la valora positivamente. Quien cae en el revolving y paga solo la cuota mínima, acaba con una factura de intereses muy superior a lo esperado y opiniones muy negativas. La tarjeta no es el problema — el problema es cómo se usa.
Cómo funciona el pago aplazado (revolving) y sus riesgos
Este es el bloque más importante de todo el análisis. Léelo aunque no vayas a usar el revolving — precisamente para no acabar usándolo sin darte cuenta.
El pago aplazado revolving funciona así: en lugar de pagar toda tu deuda de la tarjeta a fin de mes, pagas una cuota fija (mínima) y el resto queda pendiente, generando intereses. Suena cómodo, pero el efecto compuesto es brutal.
Ejemplo numérico concreto: supón que acumulas una deuda de 2.000 € en la Oro y decides pagar solo la cuota mínima de ~50 €/mes. Con una TAE del 23,85 %, tardarías aproximadamente 5 años en cancelar la deuda y habrías pagado alrededor de 1.250 € solo en intereses — es decir, los 2.000 € originales te costarían más de 3.250 € en total. Y si sigues usando la tarjeta mientras tanto, la deuda nunca baja.
Recomendación clara y sin rodeos:
- Configura pago total automático a fin de mes desde el primer día. Es una opción en la app.
- Si no dominas el revolving, no lo actives. Pide a WiZink que lo deje desactivado.
- Si ya estás atrapado en una deuda revolving (de esta o de otra tarjeta), considera refinanciarla con un préstamo personal a tipo fijo — suele salir muchísimo más barato. En nuestro hub de deudas explicamos cómo hacerlo.
Sentencia WiZink: lo que debes saber antes de solicitar
El Tribunal Supremo ha dictado varias sentencias en los últimos años declarando usurarios los intereses de tarjetas revolving cuya TAE se situaba muy por encima del interés medio del mercado para este tipo de productos. WiZink ha sido uno de los emisores más afectados por estas resoluciones, lo que ha generado miles de reclamaciones de titulares que han conseguido recuperar parte de los intereses pagados.
Esto no invalida la Tarjeta WiZink Oro per se, ni impide que puedas solicitarla o usarla con normalidad. Lo que sí significa es que, si en algún momento acumulas intereses revolving, podrías tener derecho a reclamar la devolución de la parte que exceda el interés ordinario de mercado, por vía amistosa o judicial. No es asesoramiento legal — es un derecho del consumidor del que deberías ser consciente antes de firmar.
Alternativas si no te aprueban la Oro
Si tu solicitud es rechazada o prefieres comparar antes de decidir, estas son las tres alternativas más razonables dentro del mismo espacio de mercado:
Y si quieres ver el panorama completo: compara más tarjetas de crédito en España en nuestro hub con filtros y condiciones actualizadas.
Preguntas frecuentes sobre la Tarjeta WiZink Oro
La emisión es gratuita y la cuota anual se bonifica completamente si gastas al menos 3.000 € al año con la tarjeta. Si no alcanzas ese umbral, se aplica una cuota de mantenimiento. Consulta las condiciones generales actualizadas antes de solicitarla.
Incluye seguro de asistencia sanitaria en el extranjero, seguro de cancelación de viaje, seguro de equipaje, accidentes en transporte público y cobertura para alquiler de vehículos. Los límites concretos y exclusiones se detallan en las condiciones generales — revísalos antes de confiar en ellos para un viaje caro.
La Click es mejor si buscas control básico diario sin cuota. La Oro tiene sentido si viajas al extranjero al menos una vez al año y vas a aprovechar los seguros incluidos. Ambas comparten el mismo modelo de revolving, así que en ambos casos conviene configurar pago total automático.
El revolving es arriesgado si no lo controlas: pagando solo la cuota mínima, la deuda apenas baja y los intereses (TIN 21,58%, TAE 23,85%) se acumulan durante años. Nuestra recomendación es configurar pago total automático desde el primer día o no activar el revolving.
El Tribunal Supremo declaró usurarios los intereses revolving muy por encima del interés medio de mercado. Si tu tarjeta WiZink Oro tiene intereses revolving, podrías tener derecho a reclamar la devolución de lo pagado por encima del interés ordinario. No invalida el contrato, pero habilita la reclamación por vía judicial o amistosa.
Necesitas ser mayor de 18 años, residir en España, tener ingresos demostrables y un historial crediticio razonable. WiZink no publica los umbrales exactos de scoring, pero es más exigente que la Click. Si te la rechazan, considera la WiZink Click como alternativa de la misma entidad.
Nuestra conclusión sobre la WiZink Oro
La Tarjeta WiZink Oro tiene sentido para un perfil muy concreto: personas con ingresos estables que viajan al extranjero al menos una vez al año, gastan más de 3.000 € anuales con tarjeta y tienen la disciplina de pagar el saldo completo cada mes. Para ese perfil, los seguros de viaje incluidos compensan y la cuota se bonifica sin esfuerzo.
Para el resto — uso esporádico, gasto bajo, sin viajes internacionales, o duda sobre el autocontrol con el crédito — la WiZink Click o una tarjeta de débito son opciones más sensatas. Y quien ya esté en una espiral revolving debería mirar la refinanciación con un préstamo personal antes que seguir pagando TAEs del 23,85 %.
GIROMATCH es un intermediario de crédito independiente: no emitimos tarjetas ni préstamos, te conectamos con entidades financieras y te damos el contexto para decidir con la cabeza. La Oro no es ni una trampa ni un chollo — es una herramienta que funciona muy bien si la usas como debe usarse una tarjeta de crédito.
Solicitar Tarjeta WiZink Oro »
GIROMATCH es un intermediario de crédito independiente. Tu consulta es gratuita y sin compromiso. Las condiciones pueden variar en función de tu perfil crediticio y están sujetas a la aprobación de la entidad emisora. Tienes 14 días de derecho de desistimiento desde la firma del contrato. Última actualización: September 2026.


