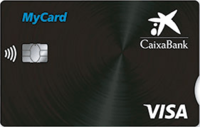
Tarjeta MyCard CaixaBank: Opiniones, Costes y Cómo Funciona en 2026
Sin compromiso y 100% gratuito
Proceso exprés, pago instantáneo
Sin cuotas escondidas
★ 4,7Google 500+ opiniones
★ 4,6Trustpilot Excellent (304)
★ 4,8BankingCheck 95% nos recomienda
✅Desde 2014 10+ años de experiencia
👥50.000+ contratos con nosotros
✓ Sin compromiso🔒 Seguro y cifrado
Lo que dicen nuestros clientes
★★★★★✓
"Estoy muy satisfecho de que todo saliera tan bien."
– Dirk S.
★★★★★Google
"¡Todo perfecto!"
– Darko Š.
★★★★★Google
"¡Todo fue muy rápido, gracias!"
– Martina J.
★★★★★✓
"Rápido, ¡muchas gracias, seguid así!"
– Petra B.
¿Qué es la tarjeta MyCard de CaixaBank?
La Tarjeta MyCard es la tarjeta de crédito flexible de CaixaBank, emitida a través de su filial CaixaBank Payments & Consumer (CPC). Su gran particularidad es que combina la experiencia de débito con un crédito revolving y, sobre todo, te permite elegir entre 8 modalidades de pago diferentes para cada compra. Es una tarjeta pensada para clientes que quieren pagar al contado la mayoría del tiempo, pero con la opción de aplazar puntualmente.
Existen varias variantes dentro de la familia MyCard: la versión estándar (la que analizamos en esta página), una variante MyCard senior orientada a mayores de 65 años, y una MyCard empresa/negocios para autónomos y pymes. En esta opinión nos centramos en la MyCard que cualquier cliente particular de CaixaBank puede solicitar online.
Antes de seguir, una advertencia importante: la MyCard es una tarjeta revolving. Esto significa que si activas el pago aplazado o el pago mínimo, los intereses pueden acumularse rápidamente. A lo largo de esta opinión te enseñamos los números reales para que decidas con la cabeza fría.
¿Cómo funciona la tarjeta MyCard? Las 8 modalidades de pago
Lo que hace única a la MyCard es la flexibilidad: puedes decidir, compra a compra, cómo quieres pagarla. CaixaBank ofrece 8 modalidades que se gestionan desde la app o desde la banca online. Estas son las opciones disponibles:
Pago a fin de mes (gratis) — funciona como una tarjeta de débito diferido. La compra se carga el día 1 del mes siguiente, sin intereses.
Pago al contado (gratis) — el cargo se hace en el momento, como un débito clásico.
Fraccionamiento a 2 meses sin intereses — divides la compra en dos cuotas mensuales sin coste financiero adicional.
Fraccionamiento a 3-12 meses — pagas en cuotas con un TIN del 20,40 % y un TAE del 22,42 %.
Fraccionamiento a 15, 18, 21 o 24 meses — disponible para compras a partir de 600 €.
Cuota fija mensual (revolving) — eliges una cantidad fija a pagar cada mes, el resto se acumula como crédito.
Porcentaje fijo del saldo — pagas un porcentaje del importe pendiente cada mes (también revolving).
Pago aplazado puntual de una compra — financias una operación concreta sin tocar el resto.
Esta flexibilidad es la principal ventaja de la MyCard. El problema, como veremos enseguida, es que las modalidades 4 a 7 son caras, y las opciones de revolving son las que generan la mayoría de las quejas de los usuarios.
Comisiones e intereses de MyCard (tabla completa)
Aquí están todos los costes que necesitas conocer antes de solicitar la MyCard. Hemos verificado las cifras con la documentación oficial de CaixaBank.
Concepto
Coste
Cuota anual primer año
0 € (gratis)
Cuota anual a partir del 2º año
48 €/año (con condiciones de exención)
TIN (Tipo de Interés Nominal)
20,40 %
TAE (Tasa Anual Equivalente)
22,42 %
Pagos en España (compras)
Sin comisión
Pagos en zona euro
Sin comisión
Pagos en divisa extranjera
3,95 % sobre el importe
Retirada de efectivo a débito (cajeros CaixaBank)
Gratis
Retirada de efectivo a crédito (España y zona euro)
4,50 % (mínimo 4 €)
Retirada de efectivo a crédito (fuera del EEE)
5,00 % (mínimo 4 €)
Fraccionamiento a 2 meses
Sin intereses
Fraccionamiento a 3-24 meses
TAE 22,42 %
Como ves, la MyCard tiene una estructura de costes muy típica de una tarjeta revolving española: gratis si la usas bien, cara si recurres al pago aplazado largo o sacas dinero a crédito. La comisión del 3,95 % en divisa también la deja fuera de juego como tarjeta para viajar (existen alternativas con 0 % de comisión, las analizamos en la sección de alternativas).
¿Cuándo es gratis la MyCard?
El primer año la cuota es de 0 € sin condiciones. A partir del segundo año, CaixaBank cobra 48 € anuales salvo que cumplas alguna de las siguientes condiciones de exención:
Tener menos de 26 años en el momento de la liquidación.
Haber gastado más de 3.000 € al año con la tarjeta (compras, no efectivo).
Tener algún fraccionamiento activo en el momento de la liquidación.
Estar bonificado por el programa Día a Día de CaixaBank (que requiere domiciliar nómina, recibos, etc.).
En la práctica, si eres cliente fiel de CaixaBank y tienes la nómina domiciliada, lo más probable es que la cuota se te bonifique. Si no, ten en cuenta esos 48 € a partir del año 2.
Fraccionamiento y pago aplazado: el coste real
Aquí es donde la MyCard puede salir muy cara. Vamos a ver un ejemplo numérico real para que entiendas qué pasa cuando aplazas una compra:
Caso práctico: financias una compra de 1.500 € en 12 cuotas con la MyCard, en modalidad aplazada (TIN 20,40 % / TAE 22,42 %).
Concepto
Importe
Capital financiado
1.500,00 €
Cuota mensual aproximada
≈ 138,90 €
Total a devolver
≈ 1.666,80 €
Intereses pagados
≈ 166,80 €
TAE
22,42 %
Por la misma compra de 1.500 € a 12 meses con un préstamo personal estándar (TAE típica 7-10 %), pagarías entre 55 € y 80 € de intereses. Es decir, financiar con MyCard cuesta el doble o el triple que un préstamo normal.
El caso del revolving (modalidades 6 y 7) es todavía peor: si pagas solo el mínimo, la deuda puede tardar años en saldarse y los intereses pueden llegar a igualar o superar al capital prestado. Por eso, si necesitas financiación para una compra grande, casi siempre te conviene recurrir a un préstamo personal de nuestro comparador antes que aplazar con la tarjeta.
Sacar dinero con MyCard
La MyCard distingue dos tipos de retiradas de efectivo:
A débito: si tienes saldo en tu cuenta CaixaBank asociada, puedes sacar dinero gratis en los más de 7.000 cajeros propios de la red CaixaBank.
A crédito: si sacas dinero contra el límite de la tarjeta, te cobran un 4,50 % de comisión (mínimo 4 €) en España y zona euro, y un 5 % fuera del EEE. Además, ese efectivo empieza a generar intereses al TAE 22,42 % desde el primer día.
El límite diario de extracción es de 3.000 € en cajeros propios usando la modalidad débito. Recomendación clara: nunca saques efectivo a crédito salvo emergencia absoluta.
MyCard en el extranjero y modo viaje
Para viajar fuera de la zona euro, la MyCard no es la mejor opción. La comisión por cambio de divisa es del 3,95 %, una de las más altas del mercado. Para hacerte una idea: en una compra de 500 € en libras o dólares, perderías casi 20 € solo en comisión de cambio.
En el lado positivo, la MyCard funciona perfectamente con Apple Pay, Google Pay y Samsung Pay, y desde la app CaixaBank puedes activar el “modo viaje” para autorizar pagos en países concretos. También puedes bloquear la tarjeta al instante si la pierdes.
Los requisitos para solicitar la Tarjeta MyCard son los habituales de una tarjeta de crédito en España:
Ser mayor de 18 años.
Tener residencia legal en España.
Ser cliente de CaixaBank y disponer de una cuenta abierta a tu nombre.
Pasar el análisis de solvencia habitual (CaixaBank consulta historial crediticio interno y bases de datos como ASNEF).
El proceso de solicitud paso a paso:
Entra en la app CaixaBankNow o en la web del banco con tus credenciales.
Ve a la sección “Tarjetas → Solicitar nueva tarjeta” y elige MyCard.
Confirma tus datos personales y el límite de crédito propuesto.
Acepta el contrato firmado digitalmente con SMS o firma biométrica.
Recibirás la tarjeta virtual al instante y la física en 7-10 días hábiles.
Opiniones reales de usuarios
Hemos recopilado opiniones de usuarios reales en varias plataformas independientes para que veas qué piensan los clientes que ya tienen la MyCard. La realidad es mixta y, en general, crítica.
HelpMyCash: valoración media de 1,28/5 sobre 185 reseñas. Las quejas más repetidas son la falta de transparencia en los costes y la dificultad para entender las liquidaciones mensuales.
Rankia: opiniones más equilibradas. Los usuarios valoran positivamente la flexibilidad de las modalidades de pago y la integración con el ecosistema CaixaBank, pero advierten sobre el coste del revolving.
Sincomisiones.es: la describe como una tarjeta correcta para clientes ya vinculados a CaixaBank, pero poco competitiva para nuevos usuarios frente a alternativas sin comisiones.
La conclusión que sacamos al revisar estas fuentes: la MyCard es una herramienta razonable si la usas de forma disciplinada (pago a fin de mes, sin aplazar), pero genera mucha frustración entre quienes activan el revolving sin entender los intereses. La transparencia es claramente el punto débil de CaixaBank en este producto.
MyCard vs imagin Tarjeta de Crédito
CaixaBank tiene dos tarjetas de crédito principales en España: la MyCard (la que estamos analizando) y la tarjeta de crédito imagin, que pertenece a su submarca digital orientada al público joven. Como ambas comparten emisor y muchas características técnicas, conviene compararlas:
Característica
MyCard CaixaBank
imagin Tarjeta de Crédito
Público objetivo
Cliente CaixaBank tradicional
Jóvenes y nativos digitales
Cuota anual 1er año
0 €
0 €
Cuota anual 2º año
48 € (con bonificación)
0 € siempre
Comisión divisa extranjera
3,95 %
0 %
TAE revolving
22,42 %
22,42 %
Modalidades de pago
8 modalidades
Pago contado / aplazado
Seguro de viaje
No
Sí (médico)
Cuenta vinculada
Cuenta CaixaBank
Cuenta imagin gratuita
Apple Pay / Google Pay
Sí
Sí
Para la mayoría de los perfiles, la imagin Tarjeta de Crédito sale ganando: misma matriz de costes financieros (TAE 22,42 % en revolving), pero sin cuota anual, sin comisión de divisa y con seguro de viaje incluido. La MyCard solo tiene sentido si ya eres cliente de CaixaBank y quieres aprovechar la flexibilidad de las 8 modalidades de pago.
Ventajas y desventajas de MyCard
Ventajas
Flexibilidad real — 8 modalidades de pago elegibles compra a compra
Primer año gratis — sin cuota anual los primeros 12 meses
Fraccionamiento a 2 meses sin intereses — útil para gastos puntuales
Apple Pay y Google Pay — funcionalidades modernas en el móvil
Cajeros CaixaBank gratis — más de 7.000 puntos en España (modalidad débito)
Respaldo de un gran banco — CaixaBankProtect y atención presencial en oficinas
Desventajas
TAE revolving 22,42 % — financiar con la tarjeta sale muy caro
48 € anuales desde el 2º año — salvo bonificación
Comisión de divisa 3,95 % — cara para viajar
Liquidaciones poco transparentes — principal queja en HelpMyCash (1,28/5)
Requiere cuenta CaixaBank — no la puedes contratar sin ser ya cliente
Sin cashback ni recompensas — no hay puntos, ni millas, ni devoluciones
¿A quién le conviene MyCard y a quién no?
La MyCard es una buena opción para algunos perfiles y una mala elección para otros. Esta es nuestra matriz de decisión:
Tu perfil
¿Te conviene?
Por qué
Ya eres cliente CaixaBank y pagas siempre a fin de mes
✅ Sí
Aprovechas la flexibilidad sin pagar intereses; bonificación de cuota fácil
Necesitas fraccionar una compra puntual a 2 meses
✅ Sí
Los 2 meses sin intereses son útiles para gastos imprevistos
Quieres usar el revolving o el pago mínimo
❌ No
TAE 22,42 % — busca un préstamo personal en su lugar
Viajas mucho fuera de la zona euro
❌ No
3,95 % de comisión de divisa es demasiado alto
No eres cliente CaixaBank
❌ No
Tendrías que abrir una cuenta entera; mejor mira la tarjeta imagin u otras alternativas
Buscas cashback o recompensas
❌ No
MyCard no tiene programa de fidelización
Eres menor de 26 años y cliente CaixaBank
✅ Sí
Tienes la cuota bonificada por edad — buena puerta de entrada al crédito
Alternativas a MyCard
Si después de leer esta opinión te das cuenta de que la MyCard no encaja con lo que buscas, estas son las alternativas que recomendamos según el caso:
Préstamos personales — para financiación grande, casi siempre más baratos que aplazar con tarjeta.
Preguntas frecuentes sobre la Tarjeta MyCard CaixaBank
Es una tarjeta de crédito revolving emitida por CaixaBank Payments & Consumer que permite elegir entre 8 modalidades de pago diferentes, combinando flexibilidad de débito y crédito.
Primer año gratis. A partir del segundo año 48€ anuales salvo que cumplas alguna condición (menor de 26 años, gasto superior a 3.000€, fraccionamiento activo o programa Día a Día).
El TIN es del 20,40% y el TAE del 22,42% en modalidad revolving y fraccionamiento superior a 2 meses. Es importante entender que usar el pago mínimo sale muy caro a largo plazo.
Sí el primer año y posteriormente si cumples las condiciones de exención. De lo contrario cuesta 48€ al año.
Puedes fraccionar compras en 2 meses sin intereses y de 3 a 24 meses con intereses según el importe. A partir de 600€ puedes acceder a plazos más largos.
Sí. Gratis a débito en cajeros CaixaBank. A crédito cuesta 4,5% (mínimo 4€) en España y zona euro, 5% fuera.
Tiene comisión de cambio de divisa del 3,95%. Puedes gestionarla fácilmente desde la app CaixaBank. Compatible con Apple Pay, Google Pay y otros.
Sí. Dispone de CaixaBankProtect, bloqueo en app, alertas, 3D Secure y autorización online en tiempo real.
Sí. Permite pago aplazado y revolving. Por eso es importante entender bien los costes antes de usarla de forma habitual.
Conclusión: ¿Deberías solicitar la MyCard?
La Tarjeta MyCard CaixaBank es un producto correcto pero nada extraordinario. Su principal valor es la flexibilidad de las 8 modalidades de pago, que sí es genuinamente útil si ya eres cliente CaixaBank y quieres tener una sola tarjeta para todo. También funciona bien si pagas siempre a fin de mes y aprovechas el primer año gratis.
Sin embargo, tiene tres puntos débiles importantes que tienes que conocer antes de firmar: el TAE revolving del 22,42 % (financiar con esta tarjeta sale muy caro), la comisión de divisa del 3,95 % (mala compañera de viaje) y las opiniones bastante críticas en HelpMyCash (1,28/5) sobre la transparencia de las liquidaciones. Si necesitas crédito real, casi siempre te conviene un préstamo personal; si lo que quieres es una tarjeta para el día a día sin sorpresas, la imagin Tarjeta de Crédito es objetivamente mejor producto en casi todas las dimensiones.
Información financiera con fines orientativos. Las condiciones (TIN, TAE, comisiones y cuotas) pueden cambiar sin previo aviso; consulta siempre la documentación oficial de CaixaBank antes de contratar. Ejemplo representativo: financiación de 1.500 € a 12 meses en modalidad aplazada con TIN 20,40 % / TAE 22,42 %; cuota anual de 48 €/año a partir del 2º año (gratis el 1er año o cumpliendo condiciones de bonificación). El uso del crédito revolving puede generar intereses elevados a largo plazo.
GIROMATCH.com es tu plataforma de comparación de crédito. Nuestra misión es contribuir para que productos y procesos financieros sean de fácil comprensión y para que se vuelvan accesibles para los demás. Para hacerlo, probamos y comparamos bancos y proveedores de préstamos, investigamos diversos temas financieros y te proporcionamos esta información de forma gratuita.
Para que nuestra oferta siga siendo gratuita, utilizamos “links de afiliación". Esto significa que podemos recibir una remuneración si contratas un producto o un préstamo a través de nuestra plataforma.
Por supuesto, esto no influye en nuestro trabajo editorial ni en el análisis de los productos que contratas con GIROMATCH.com. Sólo nos permite seguir desarrollando nuestra oferta y mejorarla constantemente para nuestros clientes.
§34c GewO (Intermediación de Crédito), Ciudad de Frankfurt am Main, otorgada el 15.09.2014
§34f GewO (Intermediación de Inversiones), Cámara de Comercio e Industria de Frankfurt am Main, otorgada el 01.10.2015
Conocido en
ZEIT Campus (2016)
FAZ (2017)
Börsenzeitung (2018)
Handelsblatt (2018, 2019)
Focus.de (2022)
Finanz-Szene (2023)
Utilizamos cookies para ofrecerte la mejor experiencia posible en nuestra página web.
Cookies necesarias: Estas cookies son necesarias para el funcionamiento de la página web y no se pueden desactivar.
Para análisis y marketing utilizamos Google Analytics y Brevo. Los datos se procesan de forma seudonimizada, almacenados por máx. 24 meses. Puedes retirar tu consentimiento en cualquier momento a través de este banner o datenschutz@giromatch.com.