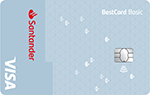
Die Openbank BestCard Basic ist eine Visa-Kreditkarte der Openbank Deutschland AG (ehemals Santander), die sich durch dauerhafte Gebührenfreiheit auszeichnet. Als „echte“ Revolving-Kreditkarte mit Kreditrahmen bietet sie finanzielle Flexibilität und weltweite Akzeptanz. Dank fehlender Jahresgebühr positioniert sich die BestCard Basic im Segment der kostenlosen Kreditkarten, wo sie mit Wettbewerbern wie der Advanzia Gebührenfrei Mastercard Gold oder der Barclays Visa konkurriert.
Diese Karte kann für verschiedene Nutzergruppen interessant sein. Vielfahrer profitieren von einem kleinen , und Reisende innerhalb der Euro-Zone schätzen die Bargeldabhebungen gegen Entgelt (3,50 %, mind. 5,75 €). Da kein Girokonto bei Openbank erforderlich ist, eignet sie sich auch für Kunden, die lediglich eine zusätzliche, kostenlose Kreditkarte suchen.
In unserem Erfahrungsbericht erfährst du aus Verbrauchersicht, welche Leistungen und Kosten die Openbank BestCard Basic mit sich bringt, wo ihre Vorteile liegen und welche möglichen Nachteile in der Praxis auftreten können.
Sicher und Verschlüsselt 🔒
- Dauerhaft 0 € Jahresgebühr
- Bargeld weltweit: 3,50 % (mind. 5,75 €)
- 1,85 % Auslandseinsatzentgelt außerhalb der Euro-Zone
- Rückzahlung flexibel – Achtung bei Teilzahlung und Zinsen
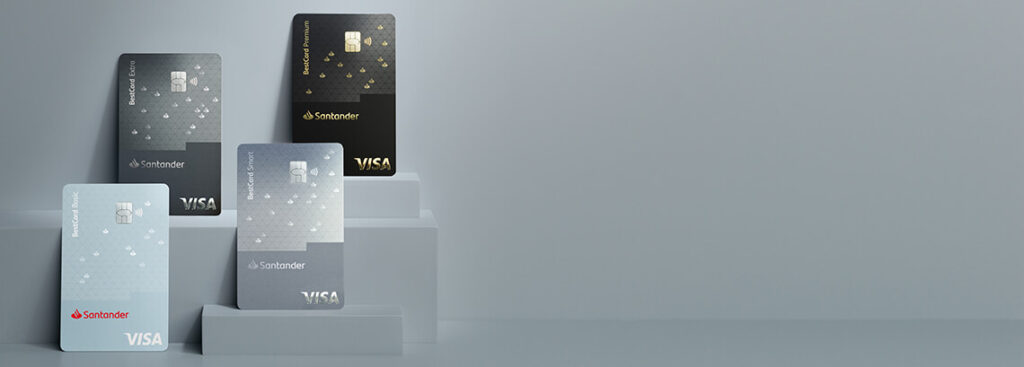
- Höhere Reise-/Auslandsleistungen gibt’s bei anderen BestCard-Stufen (z. B. Smart) – hier geht’s um die gebührenfreie Basic
Leistungen & Vorteile der BestCard Basic
Vorteile
- Keine Jahresgebühr: Die Karte ist dauerhaft kostenlos, es fällt 0 € Jahresbeitrag an – unabhängig vom Umsatz oder vom Besitz eines Openbank-Girokontos
- Weltweit einsetzbar: Als Visa-Kreditkarte mit Kontaktlos-Funktion und Mobile-Payment-Unterstützung (Apple Pay, Google Pay) wird sie global akzeptiert und ist modern einsetzbar
- Bargeld weltweit: 3,50 % vom Verfügungsbetrag, mind. 5,75 € (keine Gratis-Abhebungen bei der Basic)
- Kostenlose Partnerkarte: Eine zweite Karte für den Partner oder Familienangehörigen ist inklusive, was gemeinsames Meilensammeln (hier ) und Ausgabentracking erleichtert
- Flexible Rückzahlung: Möglichkeit zur Teilzahlung bietet finanziellen Spielraum; zugleich kann man auf Wunsch auf Vollzahlung umstellen und so Zinsen vermeiden. Diese Flexibilität hat man in der Hand.
- Kein Openbank-Konto nötig: Die BestCard Basic gibt’s ohne neues Girokonto – du kannst also bei deiner Hausbank bleiben und die Kreditkarte separat nutzen
Nachteile
- Fremdwährungsgebühr 1,85 %: Für Kartenumsätze in Nicht-Euro-Währung fällt ein Auslandseinsatzentgelt an. Das macht die Karte weniger attraktiv für Reisen außerhalb der Eurozone, da z.B. in den USA jeder Einkauf 1,85 % teurer wird.
- Begrenzte kostenlose Bargeldverfügungen: Nur 4 Abhebungen pro Monat sind gratis. Ab der 5. Abhebung werden 3,50 % (mind. 5,75 €) Gebühren fällig. Für Nutzer, die häufig Cash benötigen, ist das Limit eine Einschränkung.
- Voreingestellte Teilrückzahlung: Standardmäßig werden nur 5 % der Rechnung per Lastschrift eingezogen – hohe Sollzinsen (16,72 %) auf den Rest sind die Folge, wenn man nicht aktiv handel. Uninformierte Kunden können so in teure Zinsfallen tappen.
- Kein universelles Reiseprodukt: Trotz des Namens „BestCard Basic“ fehlen manche Reisevorteile wie z.B. umfassende Versicherungen oder Lounge-Zugang, die Premium-Karten bieten. Außerdem mindert die Fremdwährungsgebühr den Wert für Weltreisende.
- Bonitätsabhängiges Limit: Das Kreditkartenlimit kann bei Einstiegs-Kunden relativ niedrig ausfallen (teils 500–1000 € für Studenten/Neueinsteiger). Wer einen hohen Verfügungsrahmen braucht, muss ggf. erst Bonität beweisen oder verhandeln.
- Serviceerlebnisse variieren: Während eine Filialbank prinzipiell mehr Service bieten kann, berichten einige Kunden von langen Hotline-Wartezeiten oder holpriger Online-Banking-Einrichtung. Hier scheint Openbank noch Optimierungspotenzial zu haben.
Bargeldabhebungen: Bargeld gegen Entgelt
Mit der BestCard Basic kannst du weltweit Bargeld am Automaten abheben, ohne dafür eine Gebühr zu zahlen – allerdings nur viermal pro Monat. Ab der fünften Abhebung innerhalb eines Rechnungsmonats berechnet die Bank eine Bargeldgebühr (siehe Tabelle). Dieses Limit erfordert etwas Planung: Ziehe lieber seltener größere Beträge, statt viele kleine Summen. Ein Tageslimit von 1.000 € setzt zudem einen Rahmen für Barverfügungen. Positiv ist, dass Bargeldabheben in der Euro-Zone bei den ersten vier Abhebungen komplett gebührenfrei ist.
Auslandseinsatz & Fremdwährungsgebühren
Zahlungen in Euro sind immer kostenlos. Außerhalb der Eurozone fällt ein Auslandseinsatzentgelt von 1,85 % an, was Einkäufe in US-Dollar, britischen Pfund oder anderen Fremdwährungen etwas verteuert. Innerhalb der Eurozone kannst du ohne Zusatzkosten shoppen oder Geld abheben.
Rückzahlungsmöglichkeiten & Zinsen
Die Openbank BestCard Basic wird als revolvierende Kreditkarte geführt. Standardmäßig sind 5 % des ausstehenden Betrags (mindestens 25 €) als monatliche Teilzahlung voreingestellt, was bei Restbeträgen hohe Sollzinsen (16,72 % p.a.) verursachen kann. Du kannst die Rückzahlung aber jederzeit flexibel anpassen oder auf Vollzahlung umstellen, sodass bei pünktlichem Ausgleich des Gesamtbetrags keine Zinsen anfallen.
Extras und Bonusprogramme
Zwar gibt es kein eigenes Punktesystem, Boni wie Tank- oder Reise-Rabatte gehören bei Openbank eher zu anderen BestCard-Stufen (z. B. Smart) – die Basic bleibt bewusst schlank.
Sonstige Leistungen: Kontaktlosfunktion, Apple Pay und Google Pay, NFC
Die Karte ist weltweit einsetzbar (Visa), verfügt über eine Kontaktlos-Funktion für Beträge bis 50 € und unterstützt Apple Pay, Google Pay und Garmin Pay. Versicherungen wie Reise- oder Mietwagenversicherungen sind nicht enthalten. Ein 24/7-Notfall-Kartensperrservice steht dir zur Verfügung, und die Haftung bei Kartenmissbrauch ist gesetzlich auf 50 € begrenzt, solange du nicht grob fahrlässig gehandelt hast.
Gebühren: Ist die Openbank Kreditkarte wirklich kostenlos?
Die Openbank BestCard Basic verzichtet vollständig auf eine Jahresgebühr – dauerhaft und unabhängig von einem Openbank-Girokonto. Auch eine Partnerkarte ist auf Wunsch kostenlos erhältlich. Für das Halten der Karte fallen also keinerlei Grundgebühren an. Lediglich spezielle Dienstleistungskosten, wie zum Beispiel für eine Ersatzkarte (derzeit 1,90 €), können anfallen.
Nachfolgend eine kompakte Übersicht der wichtigsten Kosten und Gebühren:
| Kostenart | Betrag / Prozentsatz |
|---|---|
| Jahresgebühr | 0 € (dauerhaft) |
| Partnerkarte | 0 € |
| Bargeldabhebung | 3,50 % vom Verfügungsbetrag, mind. 5,75 € (keine Gratis-Abhebungen) |
| Fremdwährungsgebühr (außerhalb €-Zone) | 1,85 % |
| Sollzinsen bei Teilzahlung | 16,72 % effektiv p.a. |
| Ersatzkarte | ca. 1,90 € |
Beantragung & Voraussetzungen für die BestCard
Um die Openbank BestCard Basic zu erhalten, musst du volljährig sein, einen festen Wohnsitz in Deutschland haben und eine positive Bonität (SCHUFA) nachweisen können. Ein regelmäßiges Einkommen wird ebenfalls vorausgesetzt. Ein Openbank-Girokonto ist nicht notwendig; du kannst dein bestehendes Konto zur Abrechnung hinterlegen.
🏦 Kreditkarte
| Name der Kreditkarte | Openbank BestCard Basic |
| Anbieter | Openbank Deutschland AG |
| Kartentyp | Kreditkarte (Revolving Visa) |
| Kreditkartenanbieter | |
| Mit eigenem Girokonto | Nein |
| Ohne SCHUFA-Abfrage | Nein |
| Sofort verfügbar (virtuell) | Nein |
| Bonussystem | Keine Tank-/Reise-Boni auf der Basic |
💶 Gebühren
| Jahresgebühr erstes Jahr | 0,00 € |
| Jahresgebühr zweites Jahr | 0,00 € |
💳 Zahlungen, Bargeld abheben, Fremdwährung
| Karteneinsatz Inland | 0 % |
| Karteneinsatz Euro-Zone | 0 % |
| Karteneinsatz außerhalb Euro-Zone | 1,85 % Fremdwährungseinsatz |
| Bargeldabhebung Inland | 3,50 % vom Verfügungsbetrag, mind. 5,75 € (keine Gratis-Abhebungen) |
| Bargeldabhebung in Euro | 3,50 % vom Verfügungsbetrag, mind. 5,75 € (keine Gratis-Abhebungen) |
| Bargeldabhebung außerhalb Euro-Zone | 3,50 % vom Verfügungsbetrag, mind. 5,75 €; plus 1,85 % Fremdwährungseinsatz |
💰 Kreditlimit, Verfügungsrahmen, Teilzahlung
| Verfügungsrahmen | Ja |
| Verfügungsrahmen von | 500,00 € |
| Maximaler Verfügungsrahmen | 5.000,00 € |
| Mindesttilgung pro Monat | Bis zu ~20 Tage zinsfreies Zahlungsziel (bei Vollausgleich) |
| Effektivzins | 16.72% eff. p.a. |
🧾 Verfügungslimits
| Tageslimit | - |
| Monatslimit | - |
| Bargeldlimit | - |
Bonitätsabhängiger Kreditrahmen; Nettokreditbetrag bis 10.000 €; Vertragslaufzeit auf unbestimmte Zeit. Veränderlicher Sollzinssatz (jährlich); 16,72% effektiver Jahreszinssatz
Zu Openbank BestCard Basic »Der Antragsprozess erfolgt bequem online. Du füllst ein Online-Formular aus, gibst Informationen zu Einkommen und Ausgaben an, und legimitierst dich per Video-Ident oder in der Filiale. Danach erfolgt die interne Bonitätsprüfung. Bei positivem Bescheid erhältst du die Karte per Post, die PIN kommt meist separat. Innerhalb einer Woche nach Beantragung kannst du mit der BestCard Basic bezahlen oder Bargeld abheben. Beachte, dass standardmäßig nur 5 % per Lastschrift eingezogen werden – bei Bedarf solltest du die Rückzahlungsmodalitäten auf Vollzahlung ändern.
Erfahrungsbericht & einige hilfreiche Praxistipps
Im Alltag funktioniert die Openbank BestCard Basic nach Berichten zuverlässig. Akzeptanzprobleme sind aufgrund des Visa-Logos selten. Dank Apple Pay oder Google Pay sind auch mobile Zahlungen möglich. Die Karte eignet sich gut für Kautionen (z.B. Mietwagen, Hotel), da ein Kreditrahmen zur Verfügung steht.
Kundenservice & Verwaltung:
- Telefon-Hotline (werktags, samstags), Filialservice vor Ort
- Openbank Online-Banking oder Banking-App zur Umsatz- und Abrechnungsübersicht
- Benachrichtigungen über Kartenumsätze sind möglich, automatische Rechnungshinweise jedoch nicht
Kreditkartenlimit & Nutzungstipps:
- Das Anfangslimit (z.B. 1.500–2.000 €) hängt von Bonität und Einkommen ab.
- Eine Erhöhung ist meist nach einigen Monaten pünktlicher Zahlungen möglich.
- Vorsicht bei der voreingestellten Teilzahlung – um hohe Zinskosten zu vermeiden, empfiehlt sich Vollausgleich.
Beim Reisen innerhalb der Eurozone fallen keine Fremdwährungsgebühren an, sodass die Karte als Reisekreditkarte gut nutzbar ist. Für Länder außerhalb der Eurozone wird ein 1,85 % Aufschlag erhoben, was bei häufigen Transaktionen ins Gewicht fallen kann.
Vergleich mit Wettbewerbern: Advanzia, TF Bank, Barclays? Wer passt
Der Markt der gebührenfreien Kreditkarten ist hart umkämpft. Wie schlägt sich also die Openbank BestCard Basic im Vergleich zu einigen bekannten Alternativen?
Deutschland-Kreditkarte Classic (Hanseatic Bank GenialCard)
Die Deutschland-Kreditkarte Classic ist ein Gemeinschaftsprodukt der Hanseatic Bank und PaySol und zählt ebenfalls zu den dauerhaft gebührenfreien Visakarten. Ihre Konditionen sind sehr attraktiv: 0 € Jahresgebühr, 0 % Fremdwährungsentgelt und 0 € für Bargeldabhebungen weltweit. Auch hier gibt es eine Banking-App, in der man bequem die Rückzahlung auf 100 % umstellen kann.
Die Zinsen bei Teilzahlung liegen mit etwa 19 % p.a. im üblichen Bereich. Ein Bonusprogramm bietet die Deutschland-Kreditkarte nicht, allerdings gibt es gelegentlich Aktionen wie Startguthaben. Im Grunde handelt es sich um die bekannte Hanseatic GenialCard unter anderem Namen – eine Karte, die von Finanztip und anderen Experten wegen ihrer vollen Kostenfreiheit für Reisende empfohlen wird.
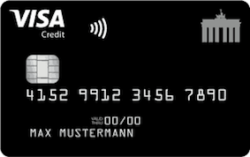
- Schwarze VISA Kreditkarte
- Kostenlos ohne Jahresgebühr
- Gebührenfrei bezahlen
- Rückzahlung in kleinen Raten
- Verfügungsrahmen von bis zu € 2.500,- zu Beginn
Im Vergleich zur Openbank BestCard Basic hast du hier also den Vorteil, weltweit kostenlos zahlen und abheben zu können (auch in z.B. Dollar, Pfund, etc.), bist du bei der Basic ohne Tank- oder Reise-Boni unterwegs – die gibt’s eher bei anderen BestCard-Stufen (z. B. Smart). Je nachdem, was dir wichtiger ist, kannst du hier abwägen: Vielreisende in exotische Länder greifen eher zur Deutschland-Kreditkarte, Viel-Autofahrer finden die Openbank BestCard Basic attraktiv.
Advanzia Gebührenfrei Mastercard Gold
Diese Karte ist – wie der Name sagt – dauerhaft gebührenfrei und erhebt keine Fremdwährungsgebühren bei Zahlungen weltweit. Auch Bargeldabhebungen sind seitens Advanzia kostenlos; allerdings fallen sofort Zinsen an, da es kein zinsfreies Zahlungsziel für Bargeld gibt.
Die Advanzia-Karte bietet Reiseversicherungen inklusive (z.B. Auslandsreise-Krankenversicherung und Mietwagen-Vollkasko), sofern man die Reise mit der Karte bezahlt. Der Haken: Die Rückzahlung erfolgt nicht automatisch per Lastschrift – du musst jeden Monat selbst per Überweisung den offenen Betrag ausgleichen. Tust du dies nicht vollständig innerhalb von ca. 20 Tagen nach Rechnungsstellung, werden hohe Zinsen (über 20 % p.a.) berechnet.
Vorteilhaft sind bei Advanzia die 0 % Auslandseinsatzgebühr und keine Abhebegebühr, nachteilig das umständliche Handling der Rückzahlung und die Zinsen ab Transaktionstag bei Bargeldabhebungen. Gegenüber der Openbank BestCard Basic punktet Advanzia also vor allem bei Auslandseinsätzen außerhalb der Eurozone (keine 1,85 % Gebühr) und mit dem Versicherungspaket, bietet jedoch keine Tank- oder Reise-Boni (die Basic bleibt die schlanke Gebührenfrei-Karte). Auch ist die Zinsbelastung potentiell höher, wenn man mal vergisst rechtzeitig zu zahlen.
- Kreditkarte für mittlere Bonität mit hohem Kreditrahmen
- Anfänglicher Kreditrahmen: 50,- Euro bis 5.000,- Euro
- Maximaler Kreditrahmen: 23.000,- Euro (Erfahrungsbericht)
- Zahlungsziel: bis zu 7 Wochen
TF Bank Mastercard Gold
Dieses Angebot aus Skandinavien ist ebenfalls dauerhaft kostenlos und erhebt weder Fremdwährungs- noch Bargeldgebühren weltweit. Außerdem gewährt die TF Bank ein besonders langes zinsfreies Zahlungsziel von bis zu 51 Tagen – das heißt, bei vollständiger Begleichung zahlst du auch hier keine Zinsen. Zudem sind Reiseversicherungen (Reise-Unfall, Reisegepäck etc.) inklusive, was Vielreisende anspricht.
Allerdings gehört der Sollzins bei Teilzahlung mit rund 24,79 % effektiv zu den höchsten im Markt. Die TF Bank Karte ähnelt der Advanzia in vielen Punkten (kein eigenes Girokonto nötig, man muss selbst überweisen).
- 0,- Euro, ohne Jahresgebühr
- Kostenlos bezahlen weltweit
- Verfügungsrahmen mit 51 Tagen zinsfreiem Zahlungsziel
- Reiseversicherung und Cashback inklusive
- Goldene Kreditkarte – für Deutschland und Österreich
Ein Unterschied: Nach unseren Informationen kann man bei der TF Bank jedoch einen Lastschrifteinzug einrichten, zumindest für den Mindestbetrag, während Advanzia komplett auf Überweisung setzt. Im direkten Vergleich hat die Openbank BestCard Basic die dauerhafte Gebührenfreiheit als Trumpf, während die TF Bank Gold die bessere Karte für weltweite Reisen ist, da keinerlei Auslandskosten anfallen.
Barclays Visa (ehemals Barclaycard Visa)
Die Barclays Visa ist eine der beliebtesten kostenlosen Kreditkarten in Deutschland und ein starker Wettbewerber. Sie hat keine Jahresgebühr, keine Fremdwährungsgebühr und keine Abhebegebühr weltweit. In der Praxis bedeutet das: Mit der Barclays kannst du genauso wie mit Openbank im Euro-Ausland kostenlos abheben, aber darüber hinaus auch unbegrenzt oft und auch in Fremdwährungen ohne 1,85 %-Aufschlag bezahlen. Das ist ein klarer Vorteil für Reisen in Nicht-Euro-Länder. Barclays bietet einen modernen Online-Service mit App, in der du zum Beispiel sehr einfach einstellen kannst, dass 100 % Lastschrifteinzug erfolgt – so umgehst du die Zinsfalle genauso bequem.
Der effektive Zinssatz liegt um 18 % und damit ähnlich wie bei Openbank. Besonderes Bonusprogramm gibt es keines, jedoch fährt Barclays immer wieder Aktionen (z.B. Startguthaben von 25 € für Neukunden).
Ein Alleinstellungsmerkmal der Barclays Visa: du kannst bis zu drei Partnerkarten kostenlos erhalten, was sie für Familien interessant macht. Insgesamt ist Barclays Visa die Karte für diejenigen, die möglichst überall kostenlos bezahlen wollen – sie verzichtet vollständig auf Auslands- und Abhebegebühren. Gegenüber der Openbank BestCard Basic fehlen ihr Tank- oder Reise-Boni der höheren BestCard-Stufen. Man könnte sagen: Barclays Visa = maximale Kostenfreiheit, Openbank BestCard Basic = etwas begrenztere Kostenfreiheit, dafür kleine Cashback-Vorteile.
Unser Fazit zur Openbank Kreditkarte „BestCard Basic“
Die Openbank BestCard Basic Kreditkarte ist ein attraktives Angebot für preisbewusste Nutzer. Sie überzeugt durch Gebührenfreiheit ohne Jahresgebühr. Besonders Autofahrer profitieren vom monatlichen Rabatt an der Zapfsäule, und innerhalb der Eurozone lassen sich Bargeld und Kartenzahlungen weitestgehend kostenlos abwickeln.
Allerdings ist die Karte keine optimale Lösung für Vielreisende außerhalb der Eurozone, da die Fremdwährungsgebühr greift. Auch die voreingestellte Teilzahlungsoption erfordert Disziplin, um unnötige Zinsen zu vermeiden. Wer eine zusätzliche Kreditkarte ohne Fixkosten sucht findet in der Basic vor allem die gebührenfreie Alltags-Visa – für Reise-/Auslands-Extras eher die höheren BestCard-Stufen ansehen. Für andere Nutzungsprofile lohnt sich ein Blick auf Alternativen ohne Auslandseinsatzgebühr.

| Name | Openbank Deutschland AG |
| Typ | Bank |
| Adresse | Openbank Deutschland AG, Santander-Platz 1, 41061 Mönchengladbach |
| Webseite | openbank.de/ |
| kundenservice@openbank.de | |
| Telefon | +49 2161 9060 |
| Nicht hinterlegt | |
| Servicezeiten | Mo–Fr 08:00–19:00, Sa 09:00–14:00 |
| Social Media | Nicht hinterlegt |
| Englischer Support | Ja |
| Spezialisierung | Kostenlose Visa-Kreditkarte ohne Jahresgebühr |
| Handelsregister | HRB 17550, Amtsgericht Mönchengladbach |
| AEMIP-Mitglied | Nein |
Häufige Fragen zur BestCard Basic
Das anfängliche Kreditkartenlimit richtet sich nach Deiner Bonität. Viele Neukunden erhalten ein Limit um 1.500 € bis 2.000 €. Bei guter Zahlungshistorie kann das Limit später erhöht werden.
Ja, Du kannst nach einigen Monaten guter Nutzung und pünktlicher Rückzahlung eine Limit-Erhöhung beantragen. Die Bank prüft Deine Einkommensnachweise und Deine Kreditwürdigkeit erneut.
Die Karte hat keine Jahresgebühr. Allerdings wird bei Zahlungen in Fremdwährung außerhalb der Euro-Zone eine Gebühr von 1,85 % fällig. Bargeldabhebungen kosten 3,50 % vom Verfügungsbetrag (mind. 5,75 €) – ohne Gratis-Kontingent bei der Basic. Bei Teilzahlung fallen Sollzinsen an.
Standardmäßig sind nur 5 % des offenen Betrags als Rate voreingestellt. Für den restlichen Saldo fallen hohe Zinsen an. Am besten stellst Du die Rückzahlung direkt nach Erhalt der Karte auf Vollausgleich um oder zahlst den Saldo jeden Monat manuell vollständig.
Nein. Du kannst die BestCard Basic unabhängig von einem Openbank-Girokonto beantragen. Die Abrechnung erfolgt wahlweise per Lastschrift oder manueller Überweisung von Deinem bestehenden Girokonto.
Innerhalb der Eurozone sind Kartenzahlungen ohne Auslandseinsatzentgelt möglich. Bargeldabhebungen kosten 3,50 % (mind. 5,75 €). In Fremdwährung fällt 1,85 % Auslandseinsatzentgelt an. Bargeld kostet 3,50 % (mind. 5,75 €).