Pfando kauft Dein Fahrzeug und vermietet es Dir im selben Zug zurück — Du bekommst Bargeld und fährst weiter. Geprüft werden weder SCHUFA noch Einkommen, entscheidend ist der Fahrzeugwert. Es ist kein Kredit und keine Pfandleihe: Das Eigentum am Auto geht über, Du zahlst Miete statt Zinsen, und die Miete verringert den Rückkaufpreis nicht. Der Weg kostet mehr als ein Ratenkredit und steht dafür offen, wenn eine Bank ablehnt.
Pfando Erfahrungen: der Marktführer für Sale-and-Rent-Back im Überblick
Pfando kauft Dein Auto und vermietet es Dir im selben Zug zurück — Du bekommst Bargeld und fährst weiter. Das Unternehmen ist seit 2010 am Markt, führt laut Standortliste 31 Standorte in Deutschland und nennt über 50.000 Kunden. Anfragen beginnen bei 1.000 €. Geprüft werden weder SCHUFA noch Einkommen; entscheidend ist der Wert des Fahrzeugs. Der Preis dafür liegt über dem eines Ratenkredits — dafür ist der Weg offen, wenn eine Bank ablehnt.
Auf dieser Seite steht, wie das Modell abläuft, was es kostet, wie die Rückzahlung funktioniert und wo die Unterschiede zur klassischen Pfandleihe liegen.
Pfando im Überblick
Pfando auf einen Blick
| Kreditbetrag | 1.000,00 € - 500.000,00 € |
| Laufzeit | 1 - 120 Monate |
| Besonderheiten |
|
| Voraussetzungen |
|
Keine PAngV-Angabe möglich, da Sale-and-Rent-Back-Modelle individuell verhandelt werden
- Bargeld für das Auto erhalten, ohne Bonitäts- oder SCHUFA-Check
- € 1.000 bis € 500.000,- erhalten, keine Mindestlaufzeit
- Auto, Firmenwagen, Motorrad, Transporter und vieles mehr möglich
- Nicht so günstig wie ein Kredit, dafür einfacher zu bekommen
Was ist Pfando?
Pfando ist ein Anbieter, der sich auf ein bestimmtes Modell spezialisiert hat: Sale-and-Rent-Back, vom Unternehmen „cash & drive” genannt. Du verkaufst Dein Fahrzeug an Pfando und mietest es sofort zurück. Das Geld bekommst Du am selben Tag, das Auto behältst Du in Benutzung.
Für dasselbe Modell sind mehrere Bezeichnungen im Umlauf:
- Weiterfahr-Option beziehungsweise Weiterfahrvertrag
- Sale-and-Rent-Back, Sale-and-Lease-Back
- Auto beleihen und weiterfahren — umgangssprachlich, rechtlich aber gerade keine Pfandleihe
- Fahrzeugbrief beleihen, Cash-and-Drive
Der Unterschied zum klassischen Pfandkredit ist keine Feinheit, sondern der Kern der Sache: Beim Pfandkredit bleibt das Auto Dein Eigentum und steht beim Pfandhaus. Beim Weiterfahr-Modell geht das Eigentum an Pfando über, und Du fährst ein gemietetes Auto. Es ist damit auch kein Kredit — keine Zinsen, keine Tilgung, keine Restschuld, sondern Kaufpreis und Miete.
Zur Einordnung: Nach eigener Darstellung gehörte die klassische Pfandleihe früher zum Angebot; heute setzt Pfando ausschließlich auf das Sale-and-Rent-Back-Prinzip.
Wie funktioniert Pfando? Ablauf und Voraussetzungen
Anfragen lässt sich mit jedem Fahrzeugtyp: privates Auto, Firmenwagen, Oldtimer, Motorrad, ebenso Transporter, LKW, Wohnmobil, Boot oder landwirtschaftliche Fahrzeuge. Voraussetzung ist, dass Du Eigentümer bist und das Fahrzeug angemeldet und versichert ist. Eine laufende Finanzierung oder ein Leasingvertrag schließt es aus — dann gehört das Fahrzeug der Bank oder dem Leasinggeber.
Was Du mitbringst
- Zulassungsbescheinigung Teil I und Teil II (Fahrzeugschein und Fahrzeugbrief)
- Personalausweis oder Reisepass, gegebenenfalls mit Meldebescheinigung
- Führerschein
- Den Zweitschlüssel — er bleibt beim Anbieter
Wie läuft es ab?
Die Anfrage stellst Du online oder telefonisch. Für die Schätzung werden Hersteller und Modell, Erstzulassung, Kilometerstand, Unfall- oder Vorschäden, die Versicherungsart und das Vorhandensein eines Scheckhefts abgefragt. Danach vereinbarst Du einen Termin in einer Filiale.
Vor Ort begutachtet ein Gutachter das Fahrzeug und setzt den Wert und die mögliche Auszahlungssumme fest. Darauf baut der Weiterfahrvertrag auf — genauer gesagt zwei Verträge: ein Kaufvertrag über ein gebrauchtes Kraftfahrzeug und ein Mietvertrag über dasselbe Fahrzeug. Darin stehen der Fahrzeugwert, der Kaufpreis, die Mietdauer und der monatliche Mietzins.
Unterschreibst Du, übergibst Du Fahrzeugbrief und Zweitschlüssel und bekommst die vereinbarte Summe — nach Angaben des Anbieters bei Terminvereinbarung bis 17 Uhr noch am selben Tag, per Echtzeitüberweisung oder in bar. Mit dem Auto fährst Du nach Hause.
Der Ablauf im Video
Was kostet Pfando? Zinsen, Gebühren und monatliche Kosten
Vorweg die Einordnung, weil sie oft gesucht wird: Zinsen im eigentlichen Sinn gibt es hier nicht. Du zahlst Miete für ein Fahrzeug, das Dir nicht mehr gehört. Was in der Praxis „Zinsen bei Pfando” genannt wird, ist der monatliche Mietzins. Er liegt über dem, was ein Ratenkredit kostet — dafür entfallen SCHUFA-Abfrage und Einkommensnachweis.
Kostenbeispiele
Beispiele aus Kundenangaben zur Einordnung der Größenordnung. Ein konkretes Angebot ergibt sich erst aus dem Gutachten.
Im Vergleich zur klassischen Pfandleihe
Bei der klassischen Pfandleihe sind die Gebühren in § 10 der Pfandleihverordnung geregelt und damit nachrechenbar. Bis zu einem Darlehen von 10.000 € gelten bei einem PKW 1 % Zinsen im Monat und eine monatliche Pfandleihgebühr von 3,5 %. Dazu kommt eine Standgebühr, üblicherweise 75 bis 90 € im Monat.
Der Unterschied beträgt in diesem Beispiel 252 € über sechs Monate, also 42 € im Monat. Dafür bleibt das Auto in Benutzung — ein Mietwagen für sechs Monate kostet ein Vielfaches. Der zweite Unterschied wiegt schwerer als der Preis: Bei der Pfandleihe löst Du das Auto mit dem Pfandbetrag aus, beim Weiterfahr-Modell kaufst Du es zurück, weil es zwischenzeitlich nicht mehr Dir gehört.
Rückzahlung und Rückkauf: wie es am Ende weitergeht
Die häufigste Frage zu diesem Modell betrifft nicht den Anfang, sondern das Ende. Anders als bei einem Kredit gibt es keine Tilgung: Die Miete bezahlt die Nutzung, sie verringert den Rückkaufpreis nicht. Was Du monatlich zahlst, bringt Dich dem Fahrzeug also nicht näher.
Am Ende der Mietzeit gibt es zwei Wege: Du kaufst das Fahrzeug zum vereinbarten Preis zurück, oder der Vertrag endet und das Fahrzeug bleibt beim Anbieter, der es verwerten kann. Ein gesetzliches Rückkaufsrecht gibt es dabei nicht — § 34 Abs. 4 der Gewerbeordnung schließt das gewerbliche Rückkaufgeschäft aus. Was im Vertrag steht, ist eine Rückkaufsoption. Üblich ist außerdem, dass vor einer Verwertung eine Frist läuft, in der Du informiert wirst; wie lange, steht im jeweiligen Vertrag.
Gerätst Du mit der Miete in Verzug, kann der Anbieter das Fahrzeug zurückholen — dafür liegt ihm der Zweitschlüssel vor. Ein Überschuss aus einer späteren Verwertung steht Dir, anders als beim Pfandkredit, nicht zu.
Diese vier Punkte — Rückkaufpreis, Frist, Verzug, Verwertung — sind der Teil des Vertrags, in dem sich Angebote unterscheiden. Zu einzelnen Sale-and-Rent-Back-Verträgen gibt es in Deutschland Rechtsprechung; im Ausland gelten jeweils eigene Regeln.
Cash & Drive FLEX: eingestellt
Pfando hat Cash & Drive FLEX (200–2.000 €, gestartet im Juni 2025) eingestellt; Anfragen beginnen jetzt bei 1.000 €.
Für kleinere Beträge bleiben ein 1.500-Euro-Kredit und ein Kurzzeitkredit — dort sinkt die Restschuld mit jeder Rate, dafür steht eine Bonitätsprüfung davor.
Wo gibt es Pfando Filialen?
Weil das Fahrzeug begutachtet werden muss, gehört ein Termin vor Ort zum Ablauf. Laut Standortliste von Pfando gibt es derzeit 31 Standorte in Deutschland, darunter Büsingen am Hochrhein, eine deutsche Exklave in der Schweiz. Ende 2025 führte die Liste noch 58 Einträge. Das sind die Städte:
| Augsburg | Berlin | Bielefeld | Braunschweig |
| Bremen | Büsingen | Darmstadt | Dortmund |
| Duisburg | Düsseldorf | Essen | Frankfurt am Main |
| Freiburg | Hamburg | Hannover | Heilbronn |
| Ingolstadt | Karlsruhe | Kassel | Köln |
| Leipzig | Mannheim | Mönchengladbach | München |
| Nürnberg | Osnabrück | Saarbrücken | Siegen |
| Stuttgart | Ulm | Wiesbaden |
Adressen und Öffnungszeiten führt der Anbieter selbst — eine hier gepflegte Adressliste veraltet schneller, als sie nützt. Für die Einschätzung reicht die Karte: In den meisten Regionen Deutschlands liegt ein Standort in erreichbarer Entfernung.
Was sich außer dem Auto beleihen lässt
Für Selbstständige, Freiberufler und Betriebe ist vor allem der gewerbliche Teil interessant: Transporter, LKW oder Maschinen binden Kapital, das sich auf diesem Weg kurzfristig lösen lässt, ohne dass der Betrieb ohne Fahrzeuge dasteht. Wie die Kosten steuerlich zu behandeln sind, klärt die Steuerberatung des Betriebs.
Ist Pfando seriös? Was sich überprüfen lässt
Die Frage wird häufig gestellt, und sie lässt sich am besten mit dem beantworten, was nachprüfbar ist.
| Unternehmen | Pfando Europe AD, Sofia (Bulgarien); die Marke ist seit November 2010 am Markt |
| Größe | 31 Standorte in Deutschland (laut Standortliste), etwa 120 Mitarbeiter, nach eigenen Angaben über 50.000 Kunden |
| Aufsicht | Kommission für Verbraucherschutz, Sofia (laut Impressum) |
| Bekanntheit | bundesweite TV-Werbung, unter anderem mit Lothar Matthäus |
| Bewertungen | öffentlich einsehbar bei Trustpilot und Google, überwiegend positiv |
Was in der öffentlichen Kritik am häufigsten auftaucht, sind die Kosten: Das Modell ist teurer als ein Bankkredit. Das stimmt, und es steht oben in Zahlen. Dem gegenüber steht, dass ein Bankkredit eine Bonitätsprüfung voraussetzt — für Menschen mit negativem SCHUFA-Eintrag oder ohne aktuellen Einkommensnachweis ist der Vergleich mit dem Ratenkredit deshalb theoretisch. Die reale Wahl sieht oft anders aus.
Dafür spricht
- Keine SCHUFA-Abfrage, kein Einkommensnachweis
- Auszahlung am selben Tag möglich
- Das Fahrzeug bleibt in Benutzung
- PKW, Motorrad, Firmenwagen, Transporter und mehr
- Für Betriebe: Liquidität ohne Bonitätsprüfung
Dagegen spricht
- Teurer als ein Ratenkredit
- Abschluss nur in der Filiale, nicht vollständig online
- Das Eigentum am Fahrzeug geht über
- Die Miete tilgt nichts — der Rückkaufpreis bleibt
- Ein Mehrerlös aus einer Verwertung steht Dir nicht zu
Kontakt und Unternehmensangaben
| Name | Pfando Europe AD |
| Typ | Sale-and-Rent-Back-Anbieter |
| Adresse | bul. Botevgradsko shousse 247, 1517 Sofia, Bulgarien |
| Webseite | pfando.de/ |
| info@pfando.de | |
| Telefon | 030 8877 3667 |
| 49 160 622 6767 | |
| Servicezeiten | Mo–Fr 07:00–18:30, Sa–So 10:00–17:00 |
| Social Media | Instagram |
| Englischer Support | Nein |
| Spezialisierung | Nicht hinterlegt |
| Handelsregister | EIK 208871751 |
| AEMIP-Mitglied | Nein |
Sale-and-Rent-Back: woher das Modell kommt
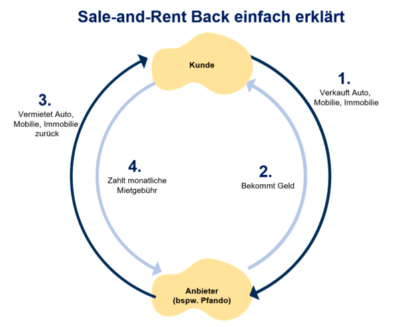
Das Prinzip ist älter als sein Einsatz bei Privatfahrzeugen und in der Unternehmensfinanzierung seit Jahrzehnten üblich. Ein Beispiel: Ein Unternehmen besitzt sein Bürogebäude und braucht eine Million Euro, bekommt von der Bank aber nur 200.000. Also verkauft es das Gebäude für eine Million an einen Immobilieninvestor und mietet es für 10.000 Euro im Monat zurück. Das Geld ist da, der Sitz bleibt derselbe — aus Eigentum ist Miete geworden.
Ebenso verfahren Fluggesellschaften mit Flugzeugen: Eine Maschine wird an einen Investor verkauft und über Jahre zurückgeleast, weil sie im Betrieb gebraucht wird. Pfando überträgt dieses Muster auf das Privatfahrzeug. Der Unterschied zum Firmenfall liegt in der Größenordnung und darin, dass ein Betrieb mit eigener Rechtsabteilung anders verhandelt als eine Privatperson unter Zeitdruck.
Alternativen zu Pfando
Pfando ist selbst schon die Alternative für alle, die keinen Kredit bekommen oder keinen aufnehmen wollen. Trotzdem lohnt der Blick auf die anderen Wege, bevor das Eigentum am Auto wechselt.
| Weg | Was ihn auszeichnet | Was er voraussetzt |
|---|---|---|
| Kredit ohne SCHUFA | Günstiger, die Restschuld sinkt mit jeder Rate | Regelmäßiges Einkommen |
| Klassischer Pfandkredit | Gesetzlich gedeckelte Gebühren, Auto bleibt Dein Eigentum | Du gibst das Fahrzeug ab |
| CASHY | Pfandkredit für Elektronik, Luxuswaren, Autos und Motorräder, ohne Weg in die Filiale | Ein Wertgegenstand, der versendet werden kann |
| Geld von privat | Privatanleger entscheiden, nicht eine Bank allein | Nachvollziehbare Einkommenslage |
| Eigentümerdarlehen | Nutzt vorhandenes Immobilieneigentum als Sicherheit | Eigentum an einer Immobilie |
Der Vergleich über GIROMATCH ist kostenlos und die Anfrage läuft als Konditionsanfrage, die den SCHUFA-Score nicht senkt. GIROMATCH ist Kreditvermittler nach § 34c GewO und vergibt selbst keine Kredite — über eine Anfrage entscheiden die Partner. Passende Einstiege je nach Lage: Autokredit trotz SCHUFA, Kredit trotz Pfändung oder Umschuldung.
Häufige Fragen zu Pfando
Du stellst online oder telefonisch eine Anfrage und vereinbarst einen Termin in einer Filiale. Dort begutachtet ein Gutachter das Fahrzeug und setzt Wert und mögliche Auszahlungssumme fest. Darauf bauen zwei Verträge auf: ein Kaufvertrag über das Fahrzeug und ein Mietvertrag über dasselbe Fahrzeug. Nach der Unterschrift übergibst Du Fahrzeugbrief und Zweitschlüssel, bekommst das Geld und fährst mit dem Auto nach Hause.
Zinsen im eigentlichen Sinn gibt es nicht — Du zahlst Miete für ein Fahrzeug, das Dir nicht mehr gehört. Aus Kundenangaben: bei einem Fahrzeugwert von 4.000 Euro und 2.500 Euro Auszahlung rund 297 Euro im Monat, bei 8.000 Euro Wert und 4.700 Euro Auszahlung rund 450 Euro. Die konkrete Höhe ergibt sich aus dem Gutachten und steht im Vertrag.
Anders als bei einem Kredit gibt es keine Tilgung. Die monatliche Miete bezahlt die Nutzung und verringert den Rückkaufpreis nicht. Am Ende der Mietzeit kaufst Du das Fahrzeug zum vereinbarten Preis zurück, oder der Vertrag endet und das Fahrzeug bleibt beim Anbieter, der es verwerten kann.
Drei Punkte unterscheiden das Modell von einem Kredit oder einer Pfandleihe. Erstens geht das Eigentum am Fahrzeug über. Zweitens tilgt die Miete nichts, der Rückkaufpreis bleibt also, wo er ist. Drittens steht Dir ein Mehrerlös aus einer späteren Verwertung nicht zu — beim klassischen Pfandkredit wäre das anders. Dafür fährst Du weiter, und es wird weder SCHUFA noch Einkommen geprüft.
Pfando ist seit November 2010 am Markt. Laut Impressum ist die Pfando Europe AD in Sofia (Bulgarien) der Betreiber; die Standortliste nennt 31 Standorte in Deutschland, der Anbieter nach eigenen Angaben etwa 120 Mitarbeiter und über 50.000 Kunden. Bewertungen sind bei Trustpilot und Google öffentlich einsehbar. Die häufigste Kritik betrifft die Kosten: Das Modell ist teurer als ein Bankkredit. Das stimmt — setzt allerdings voraus, dass ein Bankkredit überhaupt zu bekommen wäre.
Du musst Eigentümer sein, das Fahrzeug muss angemeldet und versichert sein, und Zulassungsbescheinigung Teil I und Teil II müssen vorliegen. Eine laufende Finanzierung oder ein Leasingvertrag schließen es aus, weil das Fahrzeug dann der Bank oder dem Leasinggeber gehört. Angefragt werden kann mit PKW, Motorrad, Oldtimer, Transporter, LKW, Wohnmobil, Boot und landwirtschaftlichen Fahrzeugen.